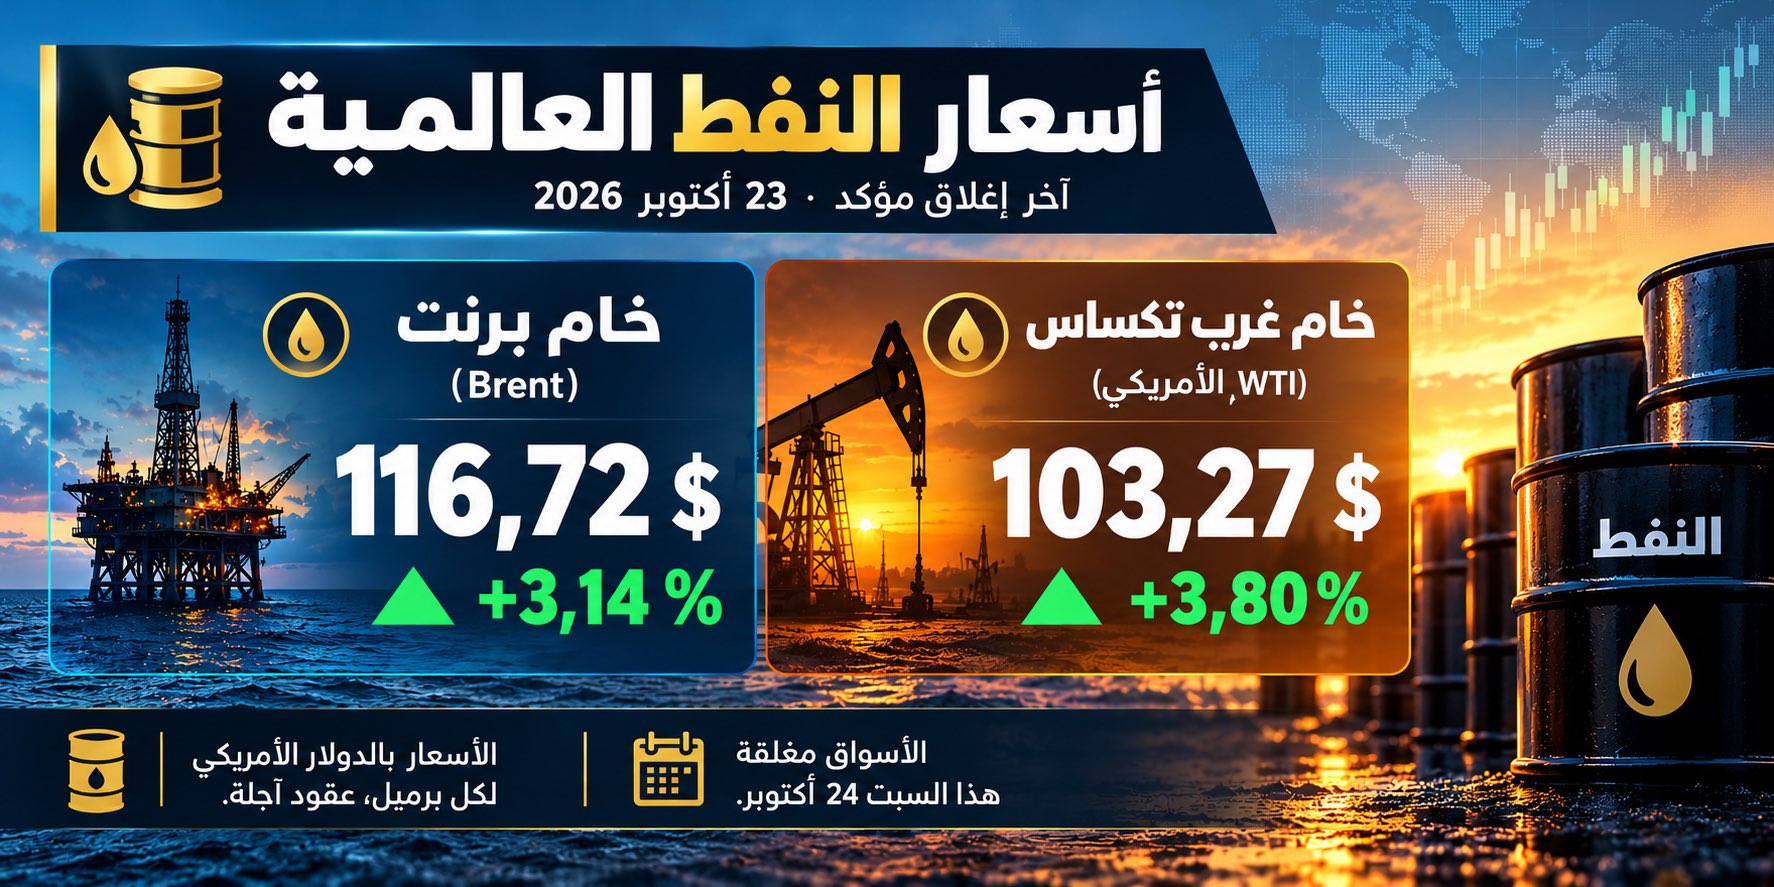
تستعد أسواق النفط العالمية لدخول الأسبوع الأخير من أكتوبر 2026 في أجواء تتسم بتصاعد التوترات الجيوسياسية واستمرار المخاوف بشأن أمن الإمدادات. فقد أنهى خام برنت تداولات الجمعة 23 أكتوبر عند 116.72 دولاراً للبرميل، فيما استقر خام غرب تكساس الوسيط الأمريكي عند 103.27 دولارات. ويعكس هذا الارتفاع عودة المخاطر المرتبطة بإمدادات الطاقة في الشرق الأوسط إلى صدارة اهتمامات المستثمرين، وسط مخاوف من انعكاساته على التضخم وتكاليف النقل والنمو الاقتصادي العالمي. ومن المنتظر أن تشهد الأسواق خلال الأسبوع الممتد من 26 إلى 30 أكتوبر تقلبات ملحوظة، في ظل ترقب تطورات الأوضاع الإقليمية ومستقبل العرض والطلب على النفط.
أنهت الأسواق النفطية العالمية تعاملات الأسبوع على ارتفاع قوي في الأسعار، بعدما سجل خام برنت، الجمعة 23 أكتوبر، زيادة قدرها 3.55 دولارات، ليبلغ 116.72 دولاراً للبرميل، مسجلاً أحد أعلى مستويات الإغلاق خلال الأشهر الأخيرة. كما ارتفع الخام الأمريكي غرب تكساس الوسيط بنحو 3.80 دولارات، ليستقر عند 103.27 دولارات للبرميل. وعلى امتداد الأسبوع، حقق الخامان المرجعيان مكاسب بلغت نحو 6 في المائة لبرنت و2.3 في المائة للخام الأمريكي، في مؤشر على عودة علاوة المخاطر الجيوسياسية إلى التأثير بقوة في تسعير الطاقة. وتأتي هذه التطورات في سياق تصاعد التوترات الأمنية في منطقة الشرق الأوسط، خصوصاً مع تجدد المخاوف بشأن سلامة المنشآت النفطية ومسارات نقل الخام نحو الأسواق الدولية.
وتثير المخاطر المحيطة بالبنية التحتية للطاقة في منطقة الخليج قلق المتعاملين، بالنظر إلى الأهمية الاستراتيجية لهذه المنطقة في تزويد الاقتصادات الكبرى بالنفط والغاز. ويظل مضيق هرمز أحد أبرز نقاط الحساسية في منظومة الطاقة العالمية، باعتباره ممراً حيوياً لتجارة النفط الدولية. وأي اضطراب طويل الأمد في حركة الملاحة قد يؤدي إلى ارتفاع تكاليف الشحن والتأمين، وتأخير عمليات التسليم، وزيادة الضغوط على الأسعار.
اختلالات العرض العالمي تعزز الضغوط على الأسعار
تتزامن الارتفاعات الحالية مع استمرار هشاشة التوازن بين الإنتاج والاستهلاك العالميين، رغم الجهود المبذولة للحفاظ على استقرار الإمدادات. وتشير تقديرات وكالة الطاقة الدولية لشهر أكتوبر 2026 إلى أن المعروض النفطي العالمي بلغ نحو 102.3 مليون برميل يومياً خلال سبتمبر، بعد زيادة شهرية قدرت بنحو 2.5 مليون برميل يومياً. غير أن هذا التحسن يظل معرضاً للتأثر بالمخاطر الجيوسياسية والاضطرابات المحتملة في منشآت الإنتاج والتصدير. وتتوقع الوكالة أن يبلغ متوسط الإنتاج العالمي نحو 100.7 ملايين برميل يومياً خلال سنة 2026، بانخفاض قدره 5.8 ملايين برميل يومياً مقارنة بالسنة السابقة.
وفي المقابل، يُرتقب أن يتراجع الطلب العالمي بنحو 2.6 مليون برميل يومياً، ليستقر عند حوالي 102.4 مليون برميل يومياً، نتيجة تأثير ارتفاع الأسعار وتباطؤ بعض الأنشطة الاقتصادية. ورغم تراجع الطلب، فإن استمرار القيود على الإمدادات قد يبقي السوق في وضعية عجز خلال ما تبقى من السنة، وهو ما يعزز احتمالات استمرار الضغوط التصاعدية على الأسعار.
وتشكل المخزونات النفطية عاملاً إضافياً في تحديد اتجاه السوق، إذ تشير التقديرات إلى تراجع المخزونات العالمية المرصودة بنحو 509 ملايين برميل بين نهاية فبراير ونهاية سبتمبر 2026. ويحد هذا الانخفاض من قدرة الأسواق على امتصاص الصدمات المفاجئة، خصوصاً في حال تعرض منشآت إنتاجية أو طرق تجارية رئيسية لاضطرابات جديدة.
توقعات الأسبوع من 26 إلى 30 أكتوبر: ثلاثة سيناريوهات محتملة
تتجه أنظار المستثمرين خلال الأسبوع المقبل إلى تطورات الوضع الأمني في الشرق الأوسط، ومستويات صادرات الدول المنتجة، والمؤشرات الاقتصادية المرتقبة في الولايات المتحدة والصين. ويتمثل السيناريو الأول في استمرار ارتفاع الأسعار إذا شهدت المنطقة تصعيداً جديداً أو تعطلاً إضافياً في الإمدادات. وقد يدفع ذلك خام برنت إلى تجاوز مستوى إغلاقه الأخير البالغ 116.72 دولاراً للبرميل. أما السيناريو الثاني، فيقوم على استقرار نسبي للأسعار إذا لم تحدث اضطرابات كبيرة جديدة، مع استمرار التقلبات نتيجة حالة عدم اليقين التي تهيمن على الأسواق. ويرتبط السيناريو الثالث بإمكانية تراجع الأسعار في حال ظهور مؤشرات جدية على التهدئة وتحسن تدفقات النفط، بما يسمح بانخفاض علاوة المخاطر الجيوسياسية التي رفعت الأسعار خلال الفترة الأخيرة. وستظل قرارات تحالف أوبك+ عاملاً مؤثراً في توقعات المستثمرين، خصوصاً بعد الإبقاء على مستويات الإنتاج المقررة لشهر نوفمبر، في انتظار الاجتماع المرتقب للتحالف مطلع الشهر المقبل.
المغرب أمام ضغوط متزايدة على فاتورة الطاقة والقدرة الشرائية
بالنسبة للمغرب، الذي يعتمد بدرجة كبيرة على استيراد المحروقات، فإن استمرار ارتفاع أسعار النفط يمثل تحدياً اقتصادياً مباشراً، بالنظر إلى تأثيره المحتمل على الميزان التجاري وتكاليف الإنتاج ومستويات الأسعار الداخلية. فكل ارتفاع مستدام في أسعار النفط العالمية يمكن أن يؤدي إلى زيادة قيمة الواردات الطاقية، ورفع الحاجة إلى العملات الأجنبية، وتعزيز الضغوط على الحسابات الخارجية. وتبرز هذه التأثيرات بصورة خاصة في قطاعات النقل الطرقي والخدمات اللوجستية والفلاحة والصيد البحري والصناعة التحويلية، حيث تشكل المحروقات عنصراً أساسياً في تكاليف التشغيل والإنتاج.
كما يمكن أن تنتقل الزيادات في أسعار الوقود تدريجياً إلى أسعار السلع والخدمات، من خلال ارتفاع تكاليف نقل المواد الأولية والمنتجات النهائية. وتواجه المقاولات المغربية في مثل هذه الظروف خيارين صعبين: إما تحمل جزء من الزيادة في التكاليف على حساب هوامش الربح، أو نقلها إلى أسعار البيع، بما قد يؤثر سلباً على الطلب الداخلي. وتزداد أهمية هذه التطورات في ظل التوجهات الاقتصادية والاجتماعية لمشروع قانون المالية لسنة 2027، الذي يهدف إلى تحسين القدرة الشرائية للأسر من خلال إصلاحات ضريبية وتدابير لدعم الدخل.
فاستمرار ارتفاع أسعار الطاقة قد يقلص جزءاً من المكاسب المنتظرة من تخفيف العبء الضريبي، إذا انعكس على تكاليف النقل والمواد الاستهلاكية والخدمات الأساسية. غير أن حجم التأثير الفعلي على السوق المغربية سيظل مرتبطاً بعدة عوامل، من بينها تطور الأسعار الدولية للمنتجات النفطية المكررة، وسعر صرف الدولار مقابل الدرهم، وهوامش التوزيع، والمدة الزمنية اللازمة لانتقال تغيرات الأسعار العالمية إلى السوق الوطنية.
الأمن الطاقي وتعزيز التنافسية الاقتصادية
تعيد هذه التطورات طرح مسألة الأمن الطاقي باعتبارها أحد المحددات الأساسية للاستقرار الاقتصادي والتنافسية الصناعية. فالتقلبات الحادة في الأسواق الدولية تؤكد أهمية تنويع مصادر التزود بالطاقة، وتطوير الطاقات المتجددة، وتحسين النجاعة الطاقية داخل القطاعات الإنتاجية. كما تبرز الحاجة إلى تعزيز قدرة الاقتصاد الوطني على مواجهة الصدمات الخارجية، من خلال تطوير البنيات التحتية الطاقية وتحسين إدارة المخاطر المرتبطة بالاستيراد.
وتكتسي هذه الخيارات أهمية متزايدة بالنسبة للمغرب، الذي يسعى إلى توسيع قاعدته الصناعية واستقطاب استثمارات جديدة في قطاعات السيارات والطيران والصناعات الغذائية والخدمات اللوجستية. فاستقرار تكاليف الطاقة يمثل عاملاً حاسماً في قرارات الاستثمار، خاصة بالنسبة للصناعات كثيفة الاستهلاك للطاقة أو المرتبطة بسلاسل التوريد الدولية.
نهاية أكتوبر حاسمة لاتجاه الأسواق النفطية
تظل توقعات أسعار النفط خلال الأيام المقبلة محاطة بدرجة مرتفعة من عدم اليقين، في ظل تداخل العوامل الجيوسياسية مع المتغيرات الاقتصادية والمالية. وكانت إدارة معلومات الطاقة الأمريكية قد توقعت، في تقديراتها الصادرة مطلع أكتوبر، أن يبلغ متوسط سعر خام برنت نحو 105 دولارات للبرميل خلال الربع الأخير من سنة 2026. غير أن الارتفاعات الأخيرة تعكس مدى حساسية السوق لأي تطور جديد قد يؤثر في الإمدادات، وتؤكد أن التوقعات تظل قابلة للمراجعة تبعاً للمستجدات. وسيكون الأسبوع الممتد من 26 إلى 30 أكتوبر اختباراً جديداً لقدرة الأسواق على استعادة التوازن، في انتظار اتضاح مسار التوترات الإقليمية ومستويات الإنتاج والطلب العالمي.
وفي ظل وصول خام برنت إلى 116.72 دولاراً للبرميل، يعود النفط إلى صدارة المخاطر التي تواجه الاقتصاد العالمي. وبالنسبة للمغرب، تتجاوز تداعيات هذه التطورات مسألة أسعار المحروقات لتشمل التنافسية الصناعية والتضخم والتوازنات التجارية والقدرة الشرائية للأسر. ومن ثم، فإن استمرار الاضطرابات في الأسواق النفطية يعزز الحاجة إلى تسريع التحول الطاقي وتقوية قدرة الاقتصاد الوطني على مواجهة الصدمات الخارجية، في وقت أصبح فيه الأمن الطاقي أحد الشروط الأساسية لتحقيق نمو اقتصادي مستدام.