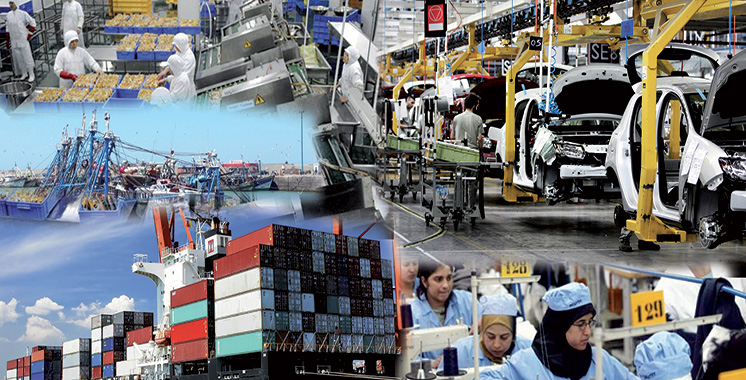
يتجه النظام الضريبي المغربي، ابتداءً من سنة 2027، نحو تحولات قد تتجاوز انعكاساتها العلاقة التقليدية بين الملزمين والإدارة الجبائية، لتشمل مختلف مكونات الاقتصاد الوطني. وتعكس التدابير الواردة في مشروع قانون المالية توجهاً نحو إعادة توجيه السياسة الضريبية لدعم الدخل، وتوسيع الوعاء الجبائي، وتحقيق توزيع أكثر إنصافاً للعبء الضريبي. وتأتي هذه التحولات في سياق اقتصادي يتطلب التوفيق بين تحسين القدرة الشرائية، وتمويل السياسات العمومية، وتعزيز تنافسية النسيج الإنتاجي.
ويشكل الإصلاح المرتقب للضريبة على الدخل أولى الركائز الأساسية لهذا التحول، إذ يُنتظر أن يؤدي الرفع التدريجي لسقف الإعفاء السنوي من 40 ألفاً إلى 60 ألف درهم، بالتوازي مع تخفيض السعر الهامشي الأعلى من 37 في المائة إلى 30 في المائة بحلول سنة 2031، إلى تحسين الدخل الصافي المتاح لفئات واسعة من الأجراء الخاضعين للضريبة. غير أن حجم المكاسب الفعلية سيظل مرتبطاً بالجدول الضريبي الجديد، والجدولة الزمنية للتنفيذ، والوضعية الجبائية لكل ملزم.
وعلى المستوى الاقتصادي الكلي، من شأن هذه التوجهات أن تمنح دفعة إضافية للطلب الداخلي، الذي يظل أحد المحركات الرئيسية للنشاط الاقتصادي بالمملكة. فالارتفاع المحتمل في الدخل الصافي للأسر قد ينعكس إيجاباً على الإنفاق الاستهلاكي في قطاعات التجارة والخدمات والنقل والتجهيزات المنزلية وبعض الأنشطة العقارية. كما يمكن أن تستفيد المقاولات الصغيرة والمتوسطة الموجهة نحو السوق المحلية من هذا التحسن، عبر ارتفاع معاملاتها وتعزيز سيولتها المالية، بما قد يشجعها على توسيع أنشطتها وإحداث فرص شغل جديدة.
غير أن الأثر الاجتماعي لهذه الإصلاحات يستدعي قراءة أكثر توازناً، ذلك أن الأسر غير الخاضعة للضريبة، والعاملين في القطاع غير المهيكل، والفئات ذات الدخل المحدود جداً، لن تستفيد بصورة مباشرة من تخفيض الضريبة على الدخل. وبالتالي، فإن التحسن الفعلي للقدرة الشرائية سيظل مرتبطاً أيضاً بتطور الأسعار والأجور وفعالية منظومة الحماية الاجتماعية.
بين تحفيز النمو الاقتصادي والحفاظ على التوازنات المالية
يتمثل التحدي الثاني في انعكاسات الإصلاح على المالية العمومية، إذ قد يؤدي تخفيف العبء الضريبي على الدخل، خلال المرحلة الأولى، إلى انخفاض المداخيل الجبائية مقارنة بما كان متوقعاً في ظل استمرار التشريع الحالي. وهو ما يفرض على الحكومة البحث عن مصادر تعويضية من خلال تحفيز النمو الاقتصادي، وتحسين فعالية التحصيل الضريبي، وإدماج أنشطة جديدة ضمن المنظومة الجبائية.
وفي هذا السياق، يندرج التوجه نحو رفع سعر الضريبة على الشركات من 35 إلى 40 في المائة بالنسبة لبعض المقاولات الكبرى العاملة في استيراد المحروقات أو توزيعها. وقد يساهم هذا الإجراء في تعزيز مساهمة الفاعلين الاقتصاديين الذين يتوفرون على قدرات مالية مهمة في تمويل الميزانية العامة، لكنه يثير في المقابل تساؤلات بشأن انعكاساته المحتملة على الأسعار والاستثمارات وهوامش الربح داخل القطاع.
ويكمن التحدي الأساسي في تحديد مدى قدرة الشركات المعنية على استيعاب التكلفة الضريبية الإضافية دون نقل جزء منها إلى المستهلك النهائي. ففي اقتصاد ترتبط فيه تكاليف الإنتاج والنقل والخدمات اللوجستية ارتباطاً وثيقاً بأسعار الطاقة، قد يؤدي أي انتقال لهذه الأعباء إلى أسعار المحروقات إلى تقليص المكاسب المحققة في القدرة الشرائية نتيجة تخفيض الضريبة على الدخل.
أما إدماج الاقتصاد غير المهيكل فيمثل، على الأرجح، أحد أهم الرهانات الهيكلية للإصلاح على المدى المتوسط. فمن خلال تشجيع الفاعلين غير المصرح بهم على الاندماج في الاقتصاد المنظم، يستطيع المغرب توسيع قاعدته الضريبية بصورة مستدامة، وتعزيز شفافية المعاملات، والحد من اختلالات المنافسة بين المقاولات. غير أن نجاح هذا التحول يظل مشروطاً بتبسيط المساطر الإدارية، واعتماد أعباء ضريبية متناسبة مع حجم الأنشطة، وتوفير حوافز اقتصادية ملموسة تجعل الانتقال إلى القطاع المهيكل خياراً جذاباً.
ومن جهة أخرى، يمكن للتعديلات المرتقبة على الضريبة على القيمة المضافة أن تساهم في تحسين سيولة المقاولات، خصوصاً عندما تتم عمليات استرجاع المستحقات الضريبية بسرعة ووفق آجال واضحة. وفي المقابل، فإن استمرار تعقيد الإجراءات أو التأخر في صرف المستحقات قد يحد من الآثار الإيجابية المنتظرة للتبسيط الجبائي. وبالنسبة للمستثمرين، فإن استقرار التشريعات الضريبية ووضوحها وقابليتها للتوقع لا يقل أهمية عن مستوى الأسعار الضريبية المعتمدة.
وفي المحصلة، يمكن للإصلاح الضريبي المرتقب سنة 2027 أن يشكل رافعة حقيقية لتحديث الاقتصاد المغربي، شريطة تحقيق توازن دقيق بين إعادة توزيع الدخل، وتعزيز التنافسية، وضمان استدامة المالية العمومية. ولن يُقاس نجاح هذا الورش بحجم التخفيضات الضريبية الممنوحة فحسب، بل بمدى قدرته على إحداث المزيد من فرص الشغل المهيكل، وتحفيز الاستثمار المنتج، وتوسيع قاعدة المستفيدين من النمو، بما يضمن توزيعاً أكثر عدالة واستدامة لثمار التنمية الاقتصادية.