يدخل القطاع البنكي المغربي مرحلة جديدة من تحديث إطاره التنظيمي، بعد إبداء اللجنة المكلفة بمؤسسات الائتمان رأياً إيجابياً بشأن عشرة نصوص تنظيمية تهدف إلى تعزيز آليات إعادة التمويل والامتثال المالي والصمود الرقمي للمؤسسات البنكية. وتأتي هذه الخطوة في سياق يتسم بتسارع التحول الرقمي للخدمات المصرفية، وتزايد المخاطر السيبرانية، والحاجة إلى ملاءمة المنظومة الاحترازية الوطنية مع المعايير الدولية. وإلى جانب تعزيز أمن النظام المالي واستقراره، تسعى هذه الإصلاحات إلى توسيع قدرة البنوك على تعبئة الموارد المالية ومواكبة الاحتياجات المتزايدة لتمويل الاقتصاد الوطني.
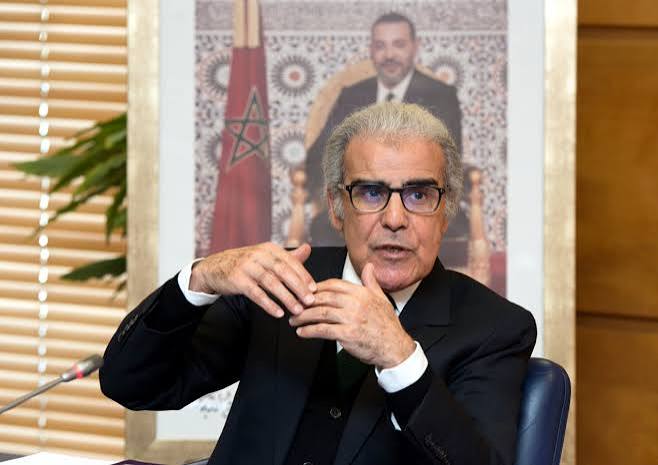
يواصل النظام البنكي المغربي مسار التكيف مع المتطلبات الجديدة للاستقرار المالي والتنافسية، في ظل التحولات المتسارعة التي تشهدها الأسواق المالية والخدمات المصرفية. وفي هذا الإطار، أبدت اللجنة المكلفة بمؤسسات الائتمان، خلال اجتماعها بتركيبتها الموسعة، رأياً إيجابياً بشأن عشرة نصوص تنظيمية جديدة تستهدف استكمال الإطار القانوني والمؤسساتي المنظم لأنشطة البنوك والهيئات المماثلة.
وتندرج هذه المبادرة ضمن التوجه الاستراتيجي لبنك المغرب الرامي إلى تعزيز متانة القطاع المالي، وتنويع أدوات التمويل، وتحسين تدبير المخاطر التشغيلية والاحترازية. وتكتسي هذه الإصلاحات أهمية خاصة في مرحلة تواجه فيها المؤسسات البنكية تحديات متزايدة ترتبط برقمنة الخدمات، وتطور الاحتياجات التمويلية للمقاولات، وتشديد متطلبات الامتثال والرقابة على المعاملات المالية.
ومن بين النصوص التي حظيت بالموافقة، سبع دوريات تتعلق بتفعيل مقتضيات القانون رقم 94.21 الخاص بسندات القروض المضمونة. وتعد هذه الأدوات المالية آلية لإعادة التمويل، تتيح للمؤسسات المصدرة تعبئة موارد مالية من خلال إصدار سندات تستند إلى أصول تستوفي شروطاً محددة من حيث الجودة والتغطية والضمانات.
ومن شأن تطوير سوق سندات القروض المضمونة أن يوفر للبنوك المغربية إمكانات إضافية للحصول على تمويلات متوسطة وطويلة الأجل، بما يساهم في تنويع مصادر السيولة وتقليص الاعتماد على بعض أدوات التمويل التقليدية. كما يمكن أن يعزز قدرة المؤسسات المصرفية على مواكبة المشاريع الاستثمارية والاحتياجات التمويلية للاقتصاد الوطني. ويمثل استكمال الإطار التنظيمي لهذه الأدوات خطوة مهمة في توسيع نطاق المنتجات المالية المتاحة داخل السوق المغربية. غير أن نجاحها سيظل مرتبطاً بمدى إقبال المستثمرين المؤسساتيين عليها، وتطور ظروف السوق، وقدرة البنوك على هيكلة إصدارات تستجيب للمتطلبات الاحترازية والتنظيمية المعمول بها.
وتكتسي هذه الآلية أهمية خاصة بالنسبة إلى تمويل الأنشطة الاقتصادية التي تتطلب موارد مستقرة وآجالاً طويلة، بما في ذلك بعض المشاريع العقارية والاستثمارات الإنتاجية. كما قد تساهم في تعزيز عمق السوق المالية الوطنية من خلال توفير فئة إضافية من أدوات الاستثمار ذات الضمانات المحددة.
الأمن السيبراني والامتثال المالي في صلب الإصلاحات الجديدة
لا تقتصر الإصلاحات التنظيمية على تطوير أدوات إعادة التمويل، بل تشمل أيضاً تعزيز منظومة اليقظة والامتثال المالي. فقد وافقت اللجنة على تعديل الدورية رقم 5/W/2017، بهدف ملاءمة الإطار المغربي مع التطورات التي شهدتها توصيات مجموعة العمل المالي الدولية. ويهدف هذا التعديل إلى تدعيم آليات الوقاية من غسل الأموال وتمويل الإرهاب وتمويل انتشار أسلحة الدمار الشامل، من خلال تعزيز متطلبات اليقظة والرقابة على المعاملات المالية. ويأتي هذا التوجه في سياق دولي يتسم بتزايد تعقيد التدفقات المالية وتطور الأساليب المستخدمة في الجرائم الاقتصادية والمالية.
ويشكل الحفاظ على مستوى مرتفع من الامتثال للمعايير الدولية عنصراً أساسياً في تعزيز مصداقية النظام البنكي المغربي، خصوصاً بالنظر إلى ارتباطه المتزايد بالأسواق المالية الخارجية ودوره في تمويل المبادلات التجارية والاستثمارات العابرة للحدود. وتحتل مسألة الأمن السيبراني موقعاً محورياً ضمن هذه الإصلاحات، بعدما حظيت توجيهات تحدد المتطلبات الدنيا للصمود التشغيلي الرقمي برأي إيجابي. وتهدف هذه المقتضيات إلى تعزيز قدرة المؤسسات البنكية على الوقاية من الحوادث المعلوماتية والتعامل معها وضمان استمرارية الخدمات المالية في حالة وقوع اضطرابات تقنية.
وقد أدى التوسع في الخدمات البنكية الرقمية إلى تغيير طبيعة المخاطر التي تواجهها المؤسسات المالية. فانتشار التطبيقات البنكية عبر الهواتف الذكية، وتطور منصات الأداء الإلكتروني، وتزايد الترابط بين الأنظمة المعلوماتية، كلها عوامل تفرض تعزيز إجراءات حماية البيانات وتأمين البنيات التحتية الرقمية. وتستدعي هذه التحولات من البنوك المغربية تطوير منظومات المراقبة الداخلية، والاستثمار في تقنيات الحماية المعلوماتية، وتعزيز آليات الكشف المبكر عن الهجمات السيبرانية، إلى جانب تأهيل الموارد البشرية المكلفة بتدبير المخاطر الرقمية.
كما أصبح ضمان استمرارية الخدمات البنكية يمثل أولوية استراتيجية، بالنظر إلى الاعتماد المتزايد للأفراد والمقاولات على القنوات الإلكترونية في تنفيذ معاملاتهم اليومية. فأي اضطراب واسع في الأنظمة المعلوماتية يمكن أن ينعكس على حركة المدفوعات والتحويلات والعمليات التجارية، بما يجعل الصمود الرقمي جزءاً أساسياً من الاستقرار المالي. وتأتي هذه التطورات التنظيمية في وقت تضطلع فيه البنوك المغربية بدور محوري في تمويل المشاريع الكبرى للبنية التحتية والاستثمارات الصناعية والمقاولات الخاصة. ولذلك، فإن تعزيز متانة المؤسسات المصرفية لا يقتصر أثره على حماية المودعين والمستثمرين، بل يمتد إلى دعم قدرة الاقتصاد الوطني على تعبئة الموارد المالية اللازمة للنمو.
وتفرض الإصلاحات الجديدة على المؤسسات البنكية تحقيق توازن دقيق بين متطلبات الابتكار والربحية والأمن والامتثال. فالتوسع في المنتجات المالية والخدمات الرقمية يجب أن يترافق مع أنظمة فعالة لتقييم المخاطر وحماية المعاملات وضمان الشفافية. وعلى المستوى الاستراتيجي، يعكس هذا التوجه رغبة بنك المغرب في مواكبة التحولات التي يعرفها القطاع المالي الدولي، مع الحفاظ على خصوصيات السوق الوطنية ومتطلبات استقرارها. كما يساهم في تهيئة البيئة التنظيمية لتطوير أدوات مالية جديدة وتعزيز قدرة المؤسسات البنكية على الاستجابة للاحتياجات المتغيرة للأفراد والمقاولات.
وقد يفتح تطوير سوق سندات القروض المضمونة آفاقاً إضافية أمام المستثمرين المؤسساتيين، من خلال توفير أدوات مالية تستند إلى أصول محددة وتخضع لقواعد تنظيمية خاصة. ومن شأن ذلك أن يساهم تدريجياً في تنويع فرص الاستثمار وتعميق السوق المالية المغربية. غير أن الأثر الفعلي لهذه الإصلاحات سيظل رهيناً بسرعة تفعيل النصوص التنظيمية، ومدى جاهزية المؤسسات البنكية للامتثال لمقتضياتها، وقدرتها على تعبئة الاستثمارات اللازمة لتحديث أنظمتها التقنية والرقابية.
وفي المحصلة، تعكس هذه الخطوة مرحلة جديدة من تطور الإطار التنظيمي للقطاع البنكي المغربي، تقوم على توسيع أدوات التمويل وتعزيز الامتثال المالي ورفع مستوى الأمن الرقمي. وهي توجهات من شأنها أن تساهم في تقوية قدرة المؤسسات المصرفية على مواجهة المخاطر ودعم تمويل الأنشطة الاقتصادية.
ولا يقتصر الرهان الذي يقوده بنك المغرب على تحديث القواعد التنظيمية، بل يتمثل أساساً في بناء منظومة بنكية أكثر صلابة ومرونة وقدرة على مواكبة التحولات المالية والتكنولوجية. فنجاح هذه الإصلاحات سيقاس بمدى مساهمتها في تعزيز ثقة المستثمرين والمودعين، وتطوير مصادر التمويل، وحماية المعاملات، وترسيخ موقع المغرب باعتباره مركزاً مالياً ومصرفياً إقليمياً يتمتع بمقومات الاستقرار والتنافسية.