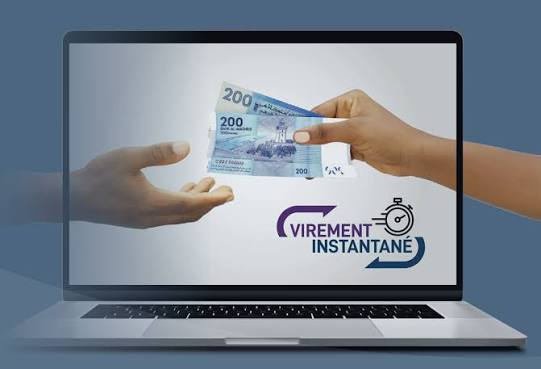
السرعة والسهولة والتوفر على مدار الساعة وأمان المعاملات، عوامل جعلت التحويل البنكي الفوري يفرض نفسه تدريجياً باعتباره إحدى أكثر وسائل الأداء نمواً في المنظومة المصرفية المغربية. فقد ارتفع عدد التحويلات الفورية بنسبة 77.9 في المائة خلال سنة 2025، فيما بلغت قيمتها الإجمالية 107.5 مليارات درهم، في مؤشر يعكس تحولاً عميقاً في السلوك المالي للأفراد والمقاولات. ويكشف هذا الإقبال المتزايد عن تغير توقعات الزبناء الذين أصبحوا يبحثون عن خدمات بنكية سريعة ومتاحة باستمرار، غير أن هذا النجاح يطرح في المقابل تحديات مرتبطة بتكلفة الخدمات والأمن الرقمي وتوسيع الشمول المالي.
يشهد القطاع البنكي المغربي تحولاً متسارعاً في أنماط استخدام وسائل الأداء، مع الإقبال المتزايد على التحويلات البنكية الفورية التي أصبحت تغير تدريجياً العلاقة التقليدية بين الزبناء والمؤسسات المصرفية. فبعدما كانت التحويلات البنكية تستغرق ساعات أو أيام عمل قبل وصول الأموال إلى المستفيدين، أصبح بالإمكان تنفيذ العمليات في ثوانٍ معدودة، دون التقيد بمواعيد عمل الوكالات البنكية أو أيام العطل.
وتؤكد أحدث المعطيات الصادرة عن بنك المغرب حجم هذا التحول، بعدما سجل عدد التحويلات البنكية الفورية ارتفاعاً بنسبة 77.9 في المائة خلال سنة 2025، فيما بلغت القيمة الإجمالية للعمليات المنجزة عبر هذه الوسيلة 107.5 مليارات درهم. وتندرج هذه الدينامية ضمن التطور العام الذي تعرفه وسائل الأداء الإلكترونية بالمملكة، حيث بلغ عدد المعاملات المنجزة بواسطة وسائل الأداء غير النقدية 718 مليون عملية، بزيادة قدرها 15 في المائة، وبقيمة إجمالية ناهزت 6121 مليار درهم، مسجلة نمواً بنسبة 10 في المائة.
ويعود النجاح المتزايد للتحويل البنكي الفوري أساساً إلى قدرته على الاستجابة لحاجة أصبحت مركزية في المعاملات المالية اليومية، تتمثل في إمكانية إرسال الأموال واستلامها بشكل فوري. فعلى خلاف التحويل البنكي التقليدي، الذي قد يستغرق تنفيذه يوماً أو أكثر من أيام العمل، يتيح النظام الفوري وصول المبالغ إلى حساب المستفيد في ثوانٍ، بما في ذلك خلال عطلات نهاية الأسبوع والأعياد، وفق الشروط التقنية والتنظيمية المعمول بها.
وتشكل هذه الخاصية ميزة مهمة بالنسبة إلى الأفراد، سواء تعلق الأمر بتحويل الأموال إلى أفراد الأسرة، أو تسديد الديون، أو مواجهة نفقات مستعجلة، أو تحويل مبالغ بين حسابات بنكية مختلفة. كما أن إمكانية تنفيذ العمليات مباشرة عبر التطبيقات البنكية على الهواتف الذكية تقلص الحاجة إلى التنقل نحو الوكالات، وتمنح الزبناء مرونة أكبر في تدبير معاملاتهم المالية.
وتبرز سهولة الاستخدام باعتبارها عاملاً إضافياً وراء انتشار هذه الخدمة، إذ إن إدماجها داخل التطبيقات البنكية المعتمدة يسمح للزبناء بالاستفادة منها دون الحاجة إلى تعلم نظام مالي جديد أو الانتقال إلى منصات منفصلة. ويساهم انتشار الهواتف الذكية وتطور الخدمات البنكية عن بُعد في تسريع اعتماد هذه الوسيلة، خصوصاً لدى الفئات التي أصبحت تعتمد بشكل متزايد على القنوات الرقمية لإنجاز معاملاتها.
أما بالنسبة إلى المقاولات، فإن التحويل الفوري يوفر مزايا اقتصادية مباشرة، أبرزها تحسين تدبير السيولة وتسريع استخلاص المستحقات وتقليص الفترات الفاصلة بين إصدار الفواتير وتحصيل قيمتها. وتكتسي هذه المزايا أهمية خاصة بالنسبة إلى المقاولات الصغيرة والمتوسطة والتجار والمهنيين المستقلين، الذين يرتبط توازنهم المالي في كثير من الأحيان بسرعة تحصيل المدفوعات وتوفر السيولة اللازمة لمواصلة أنشطتهم.
السرعة والثقة والتحول الرقمي وراء الإقبال المتزايد
لا يرتبط نجاح التحويل البنكي الفوري بعامل السرعة وحده، بل يستفيد أيضاً من اندماجه المباشر داخل المنظومة البنكية الرسمية. فعلى خلاف بعض وسائل الأداء الرقمي التي تتطلب فتح محافظ إلكترونية مستقلة، يتيح هذا النظام إجراء التحويلات بين الحسابات البنكية المتوافقة، مما يسهل اعتماده من طرف الزبناء المعتادين على الخدمات المصرفية التقليدية.
وتشكل الثقة في المؤسسات البنكية عاملاً حاسماً في هذا التطور، باعتبار أن المعاملات تتم داخل منظومة خاضعة للرقابة التنظيمية ومتطلبات المصادقة وحماية البيانات. غير أن السرعة الكبيرة في تنفيذ العمليات تفرض في المقابل تعزيز آليات الوقاية من الاحتيال، خصوصاً أن التحويلات المنجزة بشكل فوري تترك هامشاً زمنياً محدوداً للتدخل عند وقوع خطأ أو اكتشاف عملية مشبوهة.
كما تؤثر التعريفات البنكية في وتيرة انتشار هذه الخدمة. فكلما كانت الرسوم المطبقة مناسبة، ازدادت جاذبية التحويل الفوري مقارنة بوسائل تحويل الأموال التقليدية. أما ارتفاع تكاليف العمليات، فقد يشكل عائقاً أمام تعميم استخدامها، خاصة بالنسبة إلى التحويلات الصغيرة والمتكررة التي ينجزها الأفراد والمقاولون الذاتيون.
ورغم النمو القوي المسجل، لا تزال التحويلات البنكية التقليدية تحتفظ بموقع مهيمن داخل منظومة الأداء المغربية، بحصة تبلغ 47.6 في المائة من مجموع العمليات، تليها الأداءات بواسطة البطاقات البنكية بنسبة 32 في المائة، ثم الاقتطاعات البنكية المباشرة بحصة 7.8 في المائة.
في المقابل، ارتفعت حصة التحويلات البنكية الفورية إلى 4 في المائة من إجمالي العمليات، متقدمة بشكل طفيف على الشيكات والأداءات عبر الهاتف المحمول، اللذين يمثل كل منهما 3.9 في المائة. وتعكس هذه الأرقام أن التحويل الفوري، رغم محدودية حصته النسبية مقارنة بالوسائل التقليدية، أصبح من أكثر أدوات الأداء دينامية داخل السوق المغربية.
وتتزامن هذه التطورات مع نمو ملحوظ في مختلف وسائل الأداء الإلكتروني، حيث ارتفع عدد عمليات الأداء عبر الهاتف المحمول بنسبة 42 في المائة، فيما سجلت المعاملات بواسطة البطاقات البنكية زيادة بلغت 20 في المائة، بما يؤكد التحول التدريجي نحو تقليص الاعتماد على الوسائل التقليدية وتوسيع استخدام الحلول الرقمية.
ويعكس تطور المحافظ الإلكترونية بدوره هذه الدينامية، بعدما ارتفع عدد محافظ الأداء عبر الهاتف المحمول بالمغرب إلى 16.4 مليون محفظة، مقابل 13.7 مليون محفظة قبل سنة. كما انتقل عدد المعاملات المنجزة عبر هذه الوسائل من 19.7 مليون إلى 28 مليون عملية، فيما ارتفعت قيمتها من 3.9 مليارات إلى 7.3 مليارات درهم.
غير أن الأداء عبر الهاتف المحمول لا يزال يواجه تحديات مرتبطة بمحدودية انتشاره في المعاملات التجارية اليومية، حيث تتركز نسبة مهمة من العمليات في تحويل الأموال بين الأفراد وأداء الفواتير، بينما يظل استخدام المحافظ الإلكترونية في المشتريات لدى التجار محدوداً نسبياً.
وتبرز هنا إحدى نقاط القوة الأساسية للتحويل البنكي الفوري، الذي لا يفرض بالضرورة على المستخدم فتح حساب جديد أو تغيير مؤسسته البنكية أو الانتقال إلى منظومة أداء مختلفة، بل يقدم تحسيناً جوهرياً لخدمة مصرفية يعرفها الزبناء ويستخدمونها بالفعل.
وفي هذا السياق، يسعى بنك المغرب إلى مواكبة التحول من خلال استراتيجية تطوير وسائل الأداء للفترة 2024-2028، التي تركز على تعزيز قابلية التشغيل البيني، وتوسيع استخدام الحلول الرقمية، وتحسين البنيات التحتية للأداء، وتشجيع اعتماد المعاملات الإلكترونية لدى التجار والمقاولات.
ومن شأن تعميم التحويلات الفورية أن يساهم في تحسين سرعة تداول السيولة داخل الاقتصاد، وتعزيز شفافية المعاملات المالية، وتسهيل المبادلات بين الفاعلين الاقتصاديين. كما يمكن أن يشجع على تقليص الاعتماد على النقد في بعض المعاملات، ويدعم إدماج المزيد من الأنشطة الاقتصادية ضمن القنوات المالية الرسمية.
لكن استمرار هذا النجاح يظل مشروطاً بقدرة المؤسسات البنكية على ضمان التوازن بين سهولة الاستخدام وأمن المعاملات. فكلما ازدادت سرعة تنفيذ التحويلات، تعاظمت أهمية أنظمة كشف الاحتيال والتحقق من هوية المستفيدين وتوعية الزبناء بالمخاطر المرتبطة بالأخطاء والتحويلات المشبوهة.
وقد يؤدي توسع استخدام التحويلات الفورية أيضاً إلى تعزيز المنافسة بين البنوك المغربية، ليس فقط على مستوى التعريفات، بل كذلك من حيث جودة التطبيقات الرقمية وسرعة تنفيذ العمليات وفعالية خدمات المساعدة المقدمة للزبناء.
وعلى المدى المتوسط، يمكن لهذه المنافسة أن تدفع المؤسسات البنكية إلى تطوير خدمات أكثر ابتكاراً وتكييف عروضها مع احتياجات الأفراد والمقاولات، بما يعزز جودة الخدمات المالية ويرفع من مستوى رضا المستخدمين.
وفي المحصلة، لا يعكس النجاح المتزايد للتحويل البنكي الفوري مجرد تطور تقني في وسائل الأداء، بل يكشف عن تحول أعمق في العلاقة بين المغاربة والخدمات المصرفية. فالبنك لم يعد مجرد مؤسسة ترتبط معاملاتها بساعات العمل التقليدية، بل أصبح تدريجياً خدمة مالية متاحة باستمرار، يمكن الوصول إليها من أي مكان وفي أي وقت.
ويكمن سر نجاح التحويل البنكي الفوري في الجمع بين السرعة والبساطة والثقة، وهي عناصر تستجيب مباشرة لانتظارات الأفراد والمقاولات. غير أن استدامة هذا النمو ستتوقف على ثلاثة عوامل رئيسية، تتمثل في تنافسية التعريفات، وتعزيز الأمن الرقمي، وتوسيع الولوج إلى الخدمات البنكية الحديثة. وبالنسبة إلى المغرب، يمثل هذا التحول خطوة إضافية نحو بناء منظومة مالية أكثر مرونة وفعالية وقدرة على مواكبة متطلبات الاقتصاد الرقمي.