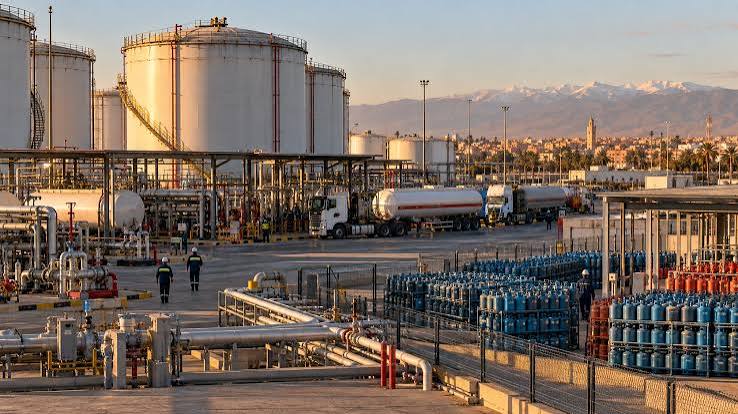
تعود الجبايات المفروضة على قطاع المحروقات إلى واجهة النقاش الاقتصادي في المغرب، بالتزامن مع عرض مشروع قانون المالية لسنة 2027، الذي يتضمن مجموعة من التدابير الرامية إلى تعزيز الموارد الجبائية وتحسين مساهمة القطاعات الاقتصادية في تمويل النفقات العمومية. ومن بين أبرز الإجراءات المقترحة، رفع معدل الضريبة على الشركات المطبق على بعض كبار الفاعلين في قطاع المحروقات بخمس نقاط مئوية، لينتقل من 35 إلى 40 في المائة، في إطار مراجعة تستهدف تعزيز المردودية الضريبية للقطاع. ويمثل هذا التعديل المحتمل تحولاً ملحوظاً في النظام الجبائي المطبق على المقاولات المعنية، خصوصاً أنه يأتي في مرحلة تسعى فيها السلطات العمومية إلى توطيد التوازنات المالية للدولة، مع مواصلة تنفيذ برامج الاستثمار العمومي والتنمية الاقتصادية والاجتماعية.
ويحتل قطاع المحروقات مكانة استراتيجية في الاقتصاد المغربي، بالنظر إلى ارتباطه المباشر بتكاليف النقل والخدمات اللوجستية والإنتاج الصناعي، فضلاً عن تأثيره غير المباشر على أسعار العديد من السلع والخدمات. وفي هذا السياق، تكتسي أي مراجعة للنظام الضريبي للقطاع أهمية اقتصادية خاصة، بالنظر إلى انعكاساتها المحتملة على هوامش أرباح الشركات، وبرامجها الاستثمارية، وشروط المنافسة داخل السوق الوطنية.
غير أنه من الضروري التمييز بين الضريبة المفروضة على أرباح الشركات والضرائب والرسوم المطبقة مباشرة على استهلاك الوقود، إذ إن رفع معدل الضريبة على الشركات لا يؤدي تلقائياً إلى زيادة مماثلة في أسعار المحروقات بمحطات التوزيع. وستظل الانعكاسات الاقتصادية الفعلية لهذا الإجراء مرتبطة بالنطاق النهائي لتطبيق الإصلاح، ومستويات ربحية المقاولات المعنية، وطبيعة المنافسة داخل السوق، فضلاً عن تطورات أسعار الطاقة على المستوى الدولي.
بين تعزيز المداخيل الجبائية والحفاظ على تنافسية القطاع الطاقي
يثير المقترح الضريبي إشكالية اقتصادية أساسية تتعلق بكيفية تعزيز موارد الدولة دون التأثير سلباً على الاستثمارات الضرورية لتطوير البنيات التحتية الطاقية وضمان استمرارية تموين السوق الوطنية بالمحروقات. فبالنسبة إلى المالية العمومية، يمكن أن تشكل زيادة المساهمة الضريبية للمقاولات الأكثر ربحية مصدراً إضافياً للمداخيل، بما يدعم قدرة الدولة على تمويل السياسات العمومية ومواكبة متطلبات التنمية الاقتصادية والاجتماعية.
غير أن المردودية المالية الفعلية لهذا الإجراء ستعتمد على حجم الأرباح الخاضعة للضريبة، والنتائج المالية للمقاولات المستهدفة، وكذا الصيغة النهائية للمقتضيات التشريعية التي سيتم اعتمادها. أما بالنسبة إلى الشركات العاملة في القطاع، فقد يدفع هذا التعديل المحتمل إلى إعادة تقييم بعض التوقعات المالية والمخططات الاستثمارية، خصوصاً بالنسبة إلى المشاريع التي تتطلب تعبئة رؤوس أموال مهمة لتطوير منشآت التخزين وشبكات التوزيع والبنيات اللوجستية.
ويكتسي البعد التنافسي أهمية خاصة في هذا النقاش، بالنظر إلى حاجة المغرب إلى الحفاظ على بيئة اقتصادية مستقرة وقابلة للتوقع، بما يسمح باستقطاب الاستثمارات وتعزيز قدرات القطاع الطاقي على الاستجابة للطلب الوطني. ولا تشكل الزيادة في العبء الضريبي بالضرورة عائقاً أمام الاستثمار، إذا كانت مصحوبة باستقرار تشريعي وتنظيمي، ووضوح في القواعد الجبائية، ورؤية اقتصادية طويلة الأمد تتيح للمقاولات التخطيط لمشاريعها بثقة. وفي المقابل، قد تؤدي حالة عدم اليقين بشأن القواعد الضريبية المستقبلية إلى تعقيد القرارات الاستثمارية، خصوصاً في القطاعات التي تتميز بكثافة رأس المال وطول آجال استرداد الاستثمارات.
ومن هذا المنطلق، ينبغي تقييم الإصلاح المقترح من خلال هدفين متكاملين، يتمثل الأول في تحسين العدالة والمردودية الجبائية، بينما يرتبط الثاني بالحفاظ على الشروط الاقتصادية الملائمة للاستثمار المنتج وتطوير البنيات التحتية الطاقية.وبالنسبة إلى المستهلكين، ستتركز التساؤلات حول التأثيرات غير المباشرة المحتملة لهذا الإجراء على أسعار الوقود وتكاليف التوزيع، خصوصاً في ظل الارتباط الوثيق بين أسعار المحروقات وتكاليف النقل والإنتاج والخدمات.
غير أن تحديد هذه الانعكاسات يتطلب دراسة دقيقة للبنية الاقتصادية للقطاع، ومستويات هوامش الربح، وآليات تحديد الأسعار، ومدى قدرة الشركات على استيعاب أي زيادة في أعبائها الضريبية دون نقلها إلى المستهلك النهائي. كما أن الحفاظ على تنافسية القطاع الطاقي يظل عاملاً أساسياً في دعم تنافسية الاقتصاد الوطني، بالنظر إلى الدور الذي تلعبه الطاقة في تحديد تكاليف الإنتاج الصناعي والخدمات اللوجستية والأنشطة الاقتصادية المختلفة.
ويتمثل الرهان الحقيقي للإصلاح الجبائي المقترح في تحقيق توازن بين تعزيز المساهمة الضريبية لكبار الفاعلين في قطاع المحروقات، والحفاظ على جاذبية الاستثمار وتنافسية المنظومة الطاقية الوطنية، مع حماية القدرة الشرائية للأسر. وسيظل نجاح هذا التوجه مرتبطاً بمدى وضوح المقتضيات النهائية للإصلاح وقدرتها على الجمع بين المردودية المالية والاستقرار الاقتصادي.