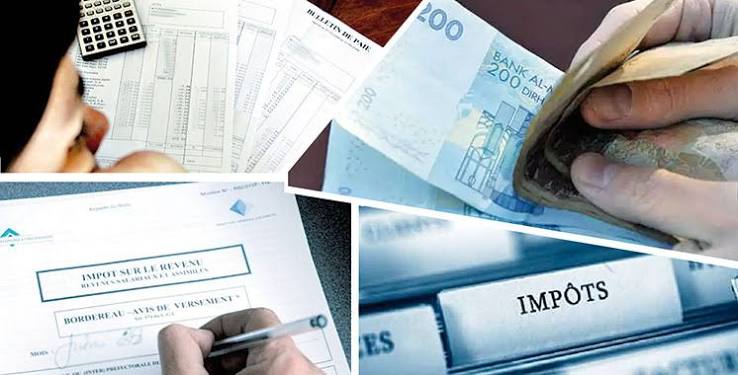
تتجه الحكومة المغربية نحو اعتماد إصلاح تدريجي للضريبة على الدخل خلال الفترة الممتدة بين 2027 و2031، يتضمن رفع سقف الإعفاء السنوي من 40 ألفاً إلى 60 ألف درهم، وخفض المعدل الهامشي الأقصى من 37% إلى 30%. وتعكس هذه التوجهات، التي جرى الإعلان عنها في 20 أكتوبر 2026، رغبة الحكومة في تعزيز القدرة الشرائية للأسر، وتبسيط النظام الجبائي، وتحفيز الاستهلاك الداخلي باعتباره أحد المحركات الأساسية للنمو الاقتصادي.
يشكل إصلاح الضريبة على الدخل أحد المحاور الاقتصادية البارزة في البرنامج الحكومي الذي قدمته فاطمة الزهراء المنصوري، رئيسة الحكومة المغربية. ووفق التوجهات المعلنة في 20 أكتوبر 2026، تعتزم الحكومة مراجعة تدريجية للسلم الضريبي المطبق على دخول الأشخاص الطبيعيين، بهدف تخفيف العبء الجبائي وتحسين الدخل المتاح للأسر. ويقضي التصور المقترح برفع الحد السنوي للدخل الصافي الخاضع للضريبة والمعفى منها من 40 ألفاً إلى 60 ألف درهم، مع تقليص عدد الشرائح الضريبية من خمس إلى ثلاث شرائح فقط. ومن المرتقب أن تعتمد هذه الشرائح معدلات تبلغ 10% و20% و30%، مقابل معدل هامشي أقصى يبلغ حالياً 37%. ويمثل هذا التوجه، في حال اعتماده، تحولاً مهماً نحو تبسيط النظام الضريبي وتعزيز وضوحه بالنسبة إلى الملزمين، فضلاً عن إمكانية تقليص الاقتطاعات الجبائية على عدد من فئات الأجراء وأصحاب الدخول المهنية. ومن المقرر تنفيذ الإصلاح بشكل تدريجي خلال الفترة 2027-2031، شريطة المصادقة على المقتضيات التشريعية والتنظيمية اللازمة.
بين دعم القدرة الشرائية والحفاظ على التوازنات المالية
يرتكز البعد الاقتصادي لهذا الإصلاح على تحسين الدخل الصافي للأسر وتعزيز قدرتها على الاستهلاك، في سياق تتزايد فيه أهمية الطلب الداخلي باعتباره رافعة للنشاط الاقتصادي. فمن شأن تخفيف العبء الضريبي أن يتيح لبعض الأسر هامشاً مالياً إضافياً يمكن توجيهه نحو الاستهلاك أو الادخار أو الاستثمار، بما قد ينعكس إيجاباً على قطاعات التجارة والخدمات والإنتاج. كما يمكن أن يسهم تبسيط السلم الضريبي في تعزيز جاذبية التشغيل المهيكل وتشجيع التصريح بالدخول، خصوصاً إذا ترافق مع تحسين آليات الامتثال الضريبي وتوسيع الوعاء الجبائي. غير أن الأثر الفعلي للإصلاح سيظل مرتبطاً بكيفية توزيع التخفيضات بين فئات الدخل المختلفة، وبالحدود المعتمدة لكل شريحة، فضلاً عن طبيعة الإجراءات المصاحبة له. كما أن الأسر غير الخاضعة أصلاً للضريبة على الدخل لن تستفيد بصورة مباشرة من هذا التخفيض، الأمر الذي يبرز أهمية تكامل الإصلاح الجبائي مع سياسات الدعم الاجتماعي وتحسين الخدمات العمومية.
وفي المقابل، يطرح هذا التوجه تحدياً أساسياً يتعلق بقدرة المالية العمومية على التوفيق بين تخفيض الاقتطاعات الضريبية والحفاظ على الموارد الضرورية لتمويل الالتزامات الاجتماعية والاستثمارات الاستراتيجية. فالحكومة مطالبة بمواصلة تعبئة الاعتمادات اللازمة لقطاعات الصحة والتعليم والبنيات التحتية والحماية الاجتماعية، بالتوازي مع دعم الاستثمار المنتج وتعزيز تنافسية الاقتصاد الوطني. ورغم أن تخفيض الضريبة على الدخل قد يحفز النشاط الاقتصادي ويساهم في توسيع القاعدة الضريبية على المدى المتوسط، فإن تعويض النقص المحتمل في الإيرادات لا يتحقق بصورة تلقائية، بل يتطلب نمواً اقتصادياً مستداماً وتحسيناً في فعالية التحصيل ومحاربة التهرب الضريبي.
وبالنسبة إلى المغرب، فإن الرهان الحقيقي لا يكمن فقط في خفض المعدلات الضريبية، وإنما في بناء منظومة جبائية أكثر عدالة وشفافية وفعالية، قادرة على تحقيق التوازن بين تحفيز المبادرة الاقتصادية وحماية القدرة الشرائية وضمان استدامة المالية العمومية. وسيكون نجاح الإصلاح مرهوناً بمدى انسجامه مع السياسات الاقتصادية والاجتماعية الأخرى، وبقدرته على تحويل المكاسب الجبائية إلى أثر ملموس على الاستهلاك والاستثمار والتشغيل.
وهكذا، فإن إصلاح الضريبة على الدخل يمثل فرصة لإعادة صياغة العلاقة بين السياسة الجبائية والنمو الاقتصادي، على أساس يجعل من تحسين دخل الأسر وتعزيز تنافسية المقاولات رافعتين متكاملتين لبناء اقتصاد مغربي أكثر إنتاجية وشمولاً واستدامة.