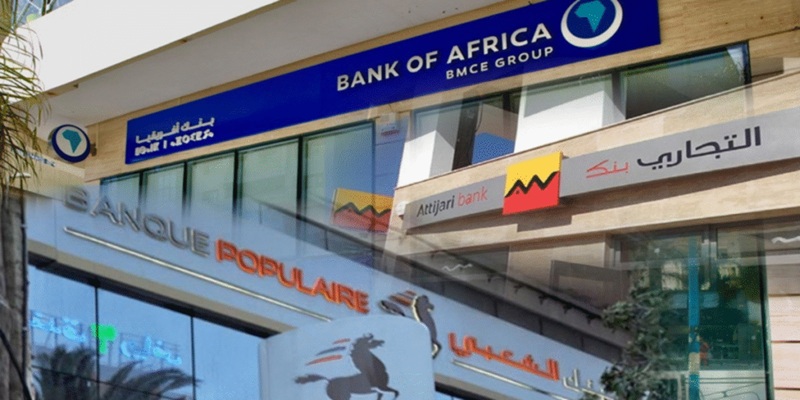
يواصل القطاع البنكي المغربي تعزيز انخراطه في تمويل المقاولات الصغيرة جداً، من خلال تحديد هدف لتعبئة 18 مليار درهم من القروض خلال سنة 2026، في خطوة تعكس توجهاً متزايداً نحو دعم النسيج المقاولاتي الوطني وتحفيز الاستثمار المنتج. وتأتي هذه المبادرة في سياق اقتصادي تشكل فيه المقاولات المتناهية الصغر والصغيرة والمتوسطة نحو 99.5 في المائة من مجموع المقاولات المغربية، رغم استمرار التحديات الهيكلية المرتبطة بالولوج إلى التمويل وضعف الموارد الذاتية وصعوبة توفير الضمانات البنكية.
ويشكل تمويل المقاولات الصغيرة أحد أبرز الرهانات الاستراتيجية للاقتصاد المغربي، بالنظر إلى دورها في خلق فرص الشغل وتنشيط المبادرة الخاصة وتعزيز التنمية الاقتصادية على المستوى الترابي. غير أن وزنها الكبير داخل المنظومة الإنتاجية لا يواكبه دائماً مستوى التمويل الضروري لتوسيع أنشطتها وتحسين تنافسيتها. وتكشف المؤشرات البنكية عن تحسن تدريجي في استفادة هذه الفئة من القروض، بعدما ارتفعت حصتها من إجمالي القروض البنكية الموجهة للقطاع الخاص إلى 41 في المائة، مقابل 27 في المائة سنة 2011، وهو تطور يعكس تحولاً في علاقة المؤسسات المالية بالمقاولات الصغيرة والمتوسطة.
ورغم هذا التقدم، لا تزال الفجوة التمويلية قائمة، خصوصاً أن المقاولات الصغيرة جداً تمثل وحدها نحو 94 في المائة من مجموع المقاولات المتناهية الصغر والصغيرة والمتوسطة، بينما تحقق نسبة مهمة منها رقم معاملات سنوياً يقل عن مليون درهم، ما يحد من قدرتها على التمويل الذاتي والاستثمار.
تعبئة بنكية لتعزيز التمويل
وضعت البنوك المغربية هدفاً يتمثل في منح 18 مليار درهم من القروض للمقاولات الصغيرة جداً خلال سنة 2026، في إطار جهود توسيع قاعدة المستفيدين من الخدمات المالية وتحسين شروط تمويل المشاريع الاقتصادية.
وبلغ حجم التمويلات الممنوحة خلال النصف الأول من السنة نحو 7 مليارات درهم، وهو مستوى يعكس انطلاق الجهود التمويلية، لكنه يكشف في الوقت نفسه حجم التعبئة المطلوبة لتحقيق الهدف السنوي. وتواجه المقاولات الصغيرة عدة عراقيل، أبرزها محدودية الضمانات وضعف الرساميل الذاتية واختلالات السيولة وصعوبة إعداد ملفات مالية تستجيب لمعايير المؤسسات البنكية، فضلاً عن محدودية الرؤية التجارية لدى بعض المشاريع الناشئة. وفي مواجهة هذه التحديات، يواكب بنك المغرب تطوير نظام وطني لتنقيط المقاولات الصغيرة جداً، بهدف تحسين تقييم المخاطر وتوفير معطيات أكثر دقة حول وضعيتها المالية وقدرتها على الوفاء بالتزاماتها.
كما شهدت آليات الضمان العمومي تعديلات تهدف إلى تسهيل الولوج إلى القروض، حيث ارتفعت نسبة تغطية ضمان منتج «تمويل الاستثمار» الموجه للمقاولات الصغيرة جداً من 70 إلى 75 في المائة، فيما يمكن أن تصل تغطية برنامج «إليكِ» إلى 80 في المائة.
وتستهدف هذه التدابير تخفيف المخاطر التي تتحملها البنوك وتشجيعها على تمويل المشاريع القابلة للنمو، مع توسيع فرص استفادة المقاولين من الموارد المالية الضرورية لتطوير أنشطتهم.
التمويل رافعة للتنمية الصناعية
لا يقتصر الرهان على رفع حجم القروض الموزعة، بل يمتد إلى تحسين توجيه التمويلات نحو الأنشطة المنتجة والاستثمارات الصناعية وتحديث التجهيزات والابتكار وخلق فرص الشغل المستدامة. وتبرز المقاولات الصناعية الصغيرة وشركات المناولة والصيانة والخدمات التقنية ومورّدو المكونات الصناعية ضمن الفئات الأكثر حاجة إلى حلول تمويلية مرنة، تسمح لها بتعزيز قدراتها الإنتاجية والاندماج في سلاسل القيمة الوطنية. كما يمكن لتطوير التمويل البنكي الموجه لهذه المقاولات أن يساهم في رفع نسبة الإدماج الصناعي المحلي، وتعزيز مشاركة الشركات المغربية في المشاريع الاستثمارية الكبرى، وتقليص الاعتماد على بعض الواردات.
ويبقى نجاح هذا التوجه مرتبطاً بقدرة القطاع البنكي على الانتقال من منطق التمويل التقليدي القائم أساساً على الضمانات إلى مقاربة أكثر شمولاً، تجمع بين تقييم الجدوى الاقتصادية للمشاريع والمواكبة التقنية والمالية للمقاولين. وفي ظل التحولات التي يشهدها الاقتصاد المغربي، يشكل توسيع الولوج إلى التمويل أحد المفاتيح الأساسية لبناء نسيج إنتاجي أكثر تنوعاً وتنافسية، وتعزيز التنمية الجهوية، وتحويل المقاولات الصغيرة جداً إلى فاعل حقيقي في النمو الصناعي والاقتصادي للمملكة.