


رغم التوسع الملحوظ في الولوج إلى الخدمات المالية بالمغرب، لا تزال المعاملات النقدية تحتفظ بمكانة قوية في الحياة الاقتصادية اليومية، ما يكشف أن رقمنة الأداء لم تعد مرتبطة فقط بتوفير الحسابات البنكية والبطاقات الإلكترونية، وإنما بمدى قدرة هذه الأدوات على تغيير سلوك المستهلكين وأنماط تعاملهم مع الأداء.
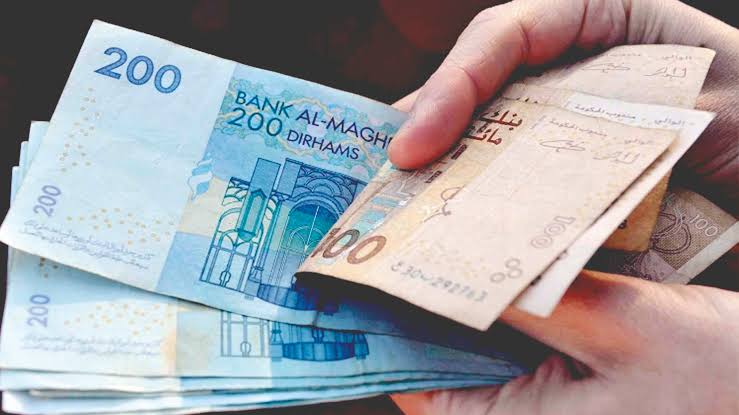
وأظهرت أحدث المعطيات أن حجم الأوراق النقدية والقطع المعدنية المتداولة بلغ 550,3 مليار درهم عند نهاية غشت 2026، مقابل 491 مليار درهم في متم السنة الماضية، أي بزيادة قدرها 59,3 مليار درهم خلال ثمانية أشهر. كما ارتفع حجم النقد من 540,7 مليار درهم المسجلة في نهاية يوليوز، بما يعكس استمرار الطلب المرتفع على السيولة.
ولا يبدو هذا المنحى مرتبطاً بتطورات ظرفية، إذ تشير بيانات بنك المغرب إلى ارتفاع حجم النقد المتداول بنسبة 18,5 في المائة خلال سنة 2025، مقابل 5,2 في المائة فقط سنة 2024. ونتيجة لذلك، بات النقد المتداول يعادل 28,5 في المائة من الناتج الداخلي الإجمالي، بعدما تجاوز خلال السنة الجارية أكثر من ضعف المستوى المسجل سنة 2019، حين كان في حدود 266 مليار درهم.
وتبرز طريقة استخدام البطاقات البنكية بدورها الفجوة القائمة بين انتشار وسائل الأداء الإلكتروني واستعمالها الفعلي. ففي سنة 2024، وصلت قيمة السحوبات النقدية إلى 403 مليارات درهم، في حين لم تتجاوز قيمة الأداءات بواسطة البطاقات 63 مليار درهم، رغم تنفيذ 192,5 مليون عملية أداء، بارتفاع سنوي بلغ 17 في المائة.
أما خلال سنة 2025، فقد ارتفع عدد البطاقات المتداولة بنسبة 7,7 في المائة ليصل إلى 23,5 مليون بطاقة، غير أن السحب النقدي ظل يمثل 85 في المائة من القيمة الإجمالية للعمليات. ويعكس ذلك استمرار اعتماد شريحة واسعة من المستخدمين على البطاقات كوسيلة لسحب الأموال، أكثر من استخدامها المباشر لتسديد قيمة المشتريات والخدمات.
ويرتبط استمرار الاعتماد على النقد بمجموعة من العوامل الاقتصادية والسلوكية، في مقدمتها اتساع حجم الاقتصاد غير المهيكل، الذي قدر بنك المغرب وزنه بنحو 34 في المائة من الناتج الداخلي الإجمالي خلال الفترة الممتدة بين 2021 و2023. كما تساهم الاعتبارات الجبائية، واحتفاظ الأفراد بالأموال خارج المنظومة البنكية، إضافة إلى استمرار تفضيل النقد في الأسواق التقليدية والأنشطة ذات المعاملات الصغيرة والمتكررة، في استمرار هذه الوضعية.
وفي محاولة لتسريع التحول نحو الأداء الرقمي، يعمل بنك المغرب على توسيع قاعدة التجار الذين يوفرون إمكانية الأداء الإلكتروني، إلى جانب مراجعة تسعيرة خدمات الدفع الرقمي وإحداث صندوق مخصص لدعم انتشارها. وتشمل الإجراءات أيضاً تطوير منصة موحدة للأداء الفوري باستخدام رمز «QR»، فضلاً عن رقمنة عمليات التحصيل والصرف العموميين، ومواصلة دراسة إمكانية إصدار عملة رقمية للبنك المركزي.
وبالرغم من تسجيل تقدم في مؤشرات الشمول المالي، لم يواكب ذلك انخفاض مماثل في حجم السيولة المتداولة. فقد ارتفعت نسبة البالغين الذين يتوفرون على حساب بنكي إلى 62 في المائة سنة 2025، مقابل 58 في المائة سنة 2024، بينما وصل عدد حسابات الأداء إلى 16,3 مليون حساب.
ويطرح استمرار ارتفاع التداول النقدي تحدياً يتجاوز الجانب المرتبط بعادات الأداء، بالنظر أيضاً إلى تكلفته الاقتصادية. فقد قدر بنك المغرب تكلفة تدبير السيولة بنحو 0,3 في المائة من الناتج الداخلي الإجمالي سنة 2023، ما يجعل الانتقال من مجرد توسيع الولوج إلى الخدمات المالية نحو ترسيخ استخدامها اليومي إحدى أبرز رهانات رقمنة المعاملات بالمغرب.