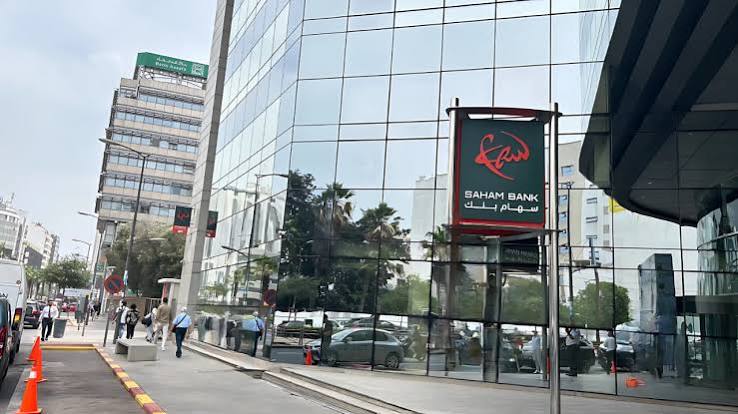
تواصل سهام بنك تطوير استراتيجيتها لتنويع أنشطتها المصرفية، من خلال الكشف عن عرض جديد يجمع بين الخدمات البنكية الخاصة وإدارة الثروات والمكاتب العائلية، ويستهدف الأفراد ذوي الملاءة المالية المرتفعة ورجال الأعمال والعائلات المالكة لأصول مالية واستثمارية مهمة. وتعكس هذه المبادرة التحولات المتسارعة التي يشهدها القطاع البنكي المغربي، في اتجاه تطوير خدمات مالية متخصصة ذات قيمة مضافة عالية، تقوم على الاستشارة الشخصية والتخطيط المالي وتدبير الثروات وضمان استمراريتها عبر الأجيال.
يشهد سوق الخدمات البنكية الخاصة بالمغرب تطوراً تدريجياً، مدفوعاً بتنامي الاحتياجات المرتبطة بإدارة الأصول المالية وتنويع الاستثمارات وتعقيد الهياكل patrimoniales لدى المستثمرين والعائلات المقاولاتية. وفي هذا السياق، تسعى سهام بنك إلى تعزيز حضورها في الأنشطة المصرفية المتخصصة، من خلال عرض يجمع بين الخدمات البنكية الخاصة وإدارة الشؤون المالية والاستثمارية للعائلات، بما يتجاوز المفهوم التقليدي للعلاقة بين البنك والزبون.
وتقوم الخدمات البنكية الخاصة على توفير مواكبة مالية تتلاءم مع طبيعة الثروة والأهداف الاستثمارية ومستوى المخاطر المقبول لدى كل عميل. وتشمل هذه المقاربة، بحسب طبيعة الخدمات المقدمة، الاستشارة في مجال الاستثمار وتنظيم الأصول وتدبير السيولة والتخطيط المالي وإعداد آليات نقل الملكية والثروة بين الأجيال.
أما مفهوم المكتب العائلي، فيرتكز على رؤية أكثر شمولاً لإدارة الثروات، تأخذ بعين الاعتبار التداخل بين المصالح المالية والعائلية والمقاولاتية. ويكتسي هذا النموذج أهمية متزايدة بالنسبة للعائلات التي تمتلك شركات أو مساهمات استثمارية متعددة، وتبحث عن حلول تضمن المحافظة على أصولها وتطويرها في إطار حكامة واضحة ومستدامة.
وتبرز أهمية هذه الخدمات في المغرب بالنظر إلى المكانة التي تحتلها المقاولات العائلية ضمن النسيج الاقتصادي الوطني. فمع توسع أنشطة هذه المقاولات وتنوع استثماراتها وانفتاحها على الأسواق الخارجية، تصبح قضايا تنظيم الملكية والفصل بين الأصول الشخصية والمهنية وتدبير انتقال المسؤوليات والثروات بين الأجيال من أبرز التحديات التي تواجه استمراريتها.
ولا تقتصر احتياجات هذه الفئة من العملاء على تحقيق عائد مالي مرتفع، بل تشمل أيضاً المحافظة على رأس المال وتنويع المخاطر وضمان السيولة والاستفادة من الفرص الاستثمارية المتاحة. كما تتطلب إدارة الثروات الحديثة فهماً دقيقاً للتطورات الاقتصادية والضريبية والتنظيمية، وقدرة على التوفيق بين الأهداف المالية قصيرة المدى والاستراتيجيات الاستثمارية طويلة الأجل.
إدارة الثروات تفتح جبهة جديدة للمنافسة بين المؤسسات البنكية
يأتي توجه سهام بنك نحو تعزيز خدمات إدارة الثروات في سياق احتدام المنافسة داخل القطاع المصرفي المغربي، حيث لم تعد جودة المنتجات البنكية التقليدية وحدها كافية لضمان التميز التجاري واستقطاب العملاء ذوي الاحتياجات المالية المعقدة. وأصبحت الخبرة الاستشارية والقدرة على تقديم حلول متكاملة من العوامل الأساسية في بناء علاقات مصرفية طويلة الأمد.
ويتيح تطوير أنشطة الخدمات البنكية الخاصة للمؤسسات المالية إمكانات جديدة لتنويع مصادر المداخيل، ولا سيما من خلال العمولات المرتبطة بالخدمات الاستشارية وتدبير الأصول والمنتجات الاستثمارية. كما يسمح بتعميق العلاقة مع العملاء وفهم احتياجاتهم المالية والمهنية والعائلية بصورة أكثر شمولاً.
غير أن النجاح في هذا المجال يفرض على المؤسسات البنكية استثمارات مهمة في الكفاءات البشرية المتخصصة والأنظمة الرقمية وحماية المعطيات الشخصية والامتثال للمتطلبات التنظيمية. فإدارة الثروات تستند أساساً إلى الثقة والسرية والمهنية، وهي عناصر حاسمة في استقطاب العملاء والمحافظة عليهم في سوق تتزايد فيه الخيارات المالية والاستثمارية.
ويعكس تطور خدمات المكاتب العائلية أيضاً التحولات التي يشهدها الرأسمال العائلي المغربي، مع بروز أجيال جديدة من المقاولين والمستثمرين الذين يسعون إلى تطوير أساليب الحكامة وتنظيم الثروات وتوسيع مجالات الاستثمار. وتزداد أهمية هذه الخدمات عندما يتعلق الأمر بمواكبة انتقال ملكية الشركات أو إعادة هيكلة المجموعات العائلية أو إعداد استراتيجيات استثمارية متعددة القطاعات.
وعلى المستوى الاقتصادي الأوسع، يمكن أن يساهم تطوير خدمات إدارة الثروات في تحسين توجيه المدخرات الخاصة نحو فرص استثمارية منتجة، شريطة توفر الأدوات المالية المناسبة والشفافية والضمانات التنظيمية اللازمة. كما يرتبط هذا التطور بتعميق السوق المالية المغربية وتوسيع قاعدة المنتجات الاستثمارية وتعزيز دور المؤسسات البنكية في مواكبة أصحاب رؤوس الأموال.
وتندرج هذه التحولات ضمن مسار أشمل لتحديث المنظومة المالية الوطنية، التي تتجه تدريجياً نحو تنويع الخدمات وتطوير الحلول الرقمية وتعزيز الاستشارة المتخصصة. ويشكل الجمع بين الخبرة المالية والتكنولوجيا والعلاقة الشخصية مع العميل أحد أبرز محددات المنافسة المستقبلية في هذا القطاع.
وبالنسبة لسهام بنك، سيظل نجاح عرضها الجديد رهيناً بقدرتها على تقديم قيمة مضافة فعلية، تتجاوز توفير المنتجات المالية إلى بناء حلول تستجيب للأهداف الاقتصادية والعائلية طويلة الأجل. كما ستشكل جودة الاستشارة واستقلالية التقييم وفعالية إدارة المخاطر عناصر أساسية لترسيخ موقعها في هذا المجال.
وفي المحصلة، يعكس إطلاق عرض الخدمات البنكية الخاصة والمكاتب العائلية مرحلة جديدة في تطور الأنشطة المصرفية المتخصصة بالمغرب، حيث تتجه المؤسسات المالية نحو نماذج أعمال أكثر تنوعاً وتعقيداً. وبالنظر إلى الدور المحوري الذي تضطلع به المقاولات العائلية ورؤوس الأموال الخاصة في الاقتصاد الوطني، فإن تطوير خدمات إدارة الثروات لا يمثل مجرد فرصة تجارية للبنوك، بل يمكن أن يشكل رافعة لتعزيز استمرارية المقاولات وتحسين حكامة الأصول وتشجيع الاستثمار طويل الأمد، بما يدعم التحول التدريجي للقطاع المالي المغربي نحو خدمات أكثر تخصصاً وتنافسية.