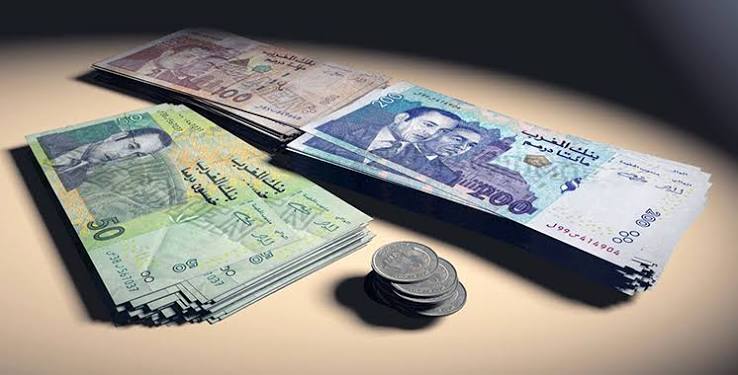
يواجه القطاع البنكي المغربي تحدياً متزايداً مع تجاوز حجم الديون المتعثرة 100 مليار درهم، في وقت تواصل فيه المؤسسات المصرفية تحقيق نتائج مالية إيجابية وتعزيز حضورها في تمويل الاقتصاد الوطني. وتعيد صعوبات التحصيل القضائي للديون إلى الواجهة إشكالية جودة الأصول البنكية وفعالية آليات استرداد المستحقات، وسط مطالب بتسريع الإجراءات القضائية وتعزيز الضمانات القانونية بما يضمن استقرار المنظومة المالية واستمرار تدفق التمويلات نحو المقاولات والاستثمارات.
يواجه القطاع البنكي المغربي تحديات هيكلية متزايدة مرتبطة بتراكم الديون المتعثرة، التي تجاوز حجمها 100 مليار درهم، ما يطرح تساؤلات بشأن فعالية منظومة تحصيل المستحقات وانعكاساتها على قدرة المؤسسات المصرفية على مواصلة تمويل الاقتصاد الوطني. وكشف تقرير مشترك لوزارة العدل وبنك المغرب، جرى تداوله يوم الجمعة 30 أكتوبر 2026، عن مجموعة من الصعوبات التي تواجهها المؤسسات البنكية في مساطر التحصيل القضائي، خصوصاً ما يتعلق بطول آجال التقاضي وتعقيد الإجراءات والعراقيل المرتبطة بتنفيذ الأحكام القضائية. وتسلط هذه المعطيات الضوء على واحدة من أبرز الإشكاليات التي تواجه النظام المالي المغربي، حيث يؤدي تأخر استرجاع الديون إلى تجميد موارد مالية مهمة كان بالإمكان توجيهها نحو تمويل مشاريع استثمارية جديدة. وتشكل القروض المتعثرة عبئاً مالياً على البنوك، بالنظر إلى ما تفرضه من تكوين مخصصات مالية لتغطية المخاطر المحتملة، وهو ما قد يؤثر في هوامش الربحية والقدرة على توسيع النشاط الائتماني.
وتكتسي هذه الإشكالية أهمية خاصة في الاقتصاد المغربي، حيث يظل التمويل البنكي أحد المصادر الرئيسية لتمويل المقاولات، ولا سيما المقاولات الصغيرة والمتوسطة التي تعتمد بدرجة كبيرة على القروض لتغطية احتياجاتها الاستثمارية والتشغيلية. وترتبط أسباب تعثر القروض بعدة عوامل، من بينها الصعوبات الاقتصادية التي تواجه بعض المقاولات، واختلالات السيولة، وتراجع القدرة على الوفاء بالالتزامات المالية، فضلاً عن تأثير بعض المتغيرات الاقتصادية على مداخيل الأسر والأنشطة الإنتاجية.
غير أن تصنيف هذه القروض ضمن الديون المتعثرة لا يعني بالضرورة فقدان قيمتها بالكامل، إذ يمكن استرجاع جزء منها عبر إعادة جدولة المديونية أو التسويات الودية أو الإجراءات القضائية المعتمدة. وتكمن الإشكالية الأساسية في المدة الزمنية التي تستغرقها عمليات التحصيل، وما يترتب عنها من تكاليف إضافية قد تؤثر في فعالية تدبير المخاطر داخل المؤسسات البنكية.
ومن هذا المنطلق، تبرز أهمية تطوير منظومة التحصيل القضائي باعتبارها أحد المداخل الأساسية لتحسين جودة المحافظ الائتمانية وتعزيز الثقة بين البنوك والمستثمرين والمقاولات. كما أن تسريع تنفيذ الأحكام القضائية وتحسين التنسيق بين المؤسسات المالية والجهات القضائية من شأنهما تعزيز الأمن القانوني للمعاملات وتوفير بيئة أكثر ملاءمة لتوسيع التمويل. ولا تقتصر انعكاسات الديون المتعثرة على المؤسسات البنكية وحدها، بل تمتد إلى النسيج المقاولاتي، إذ قد يدفع ارتفاع مخاطر عدم السداد البنوك إلى تشديد شروط منح القروض ورفع متطلبات الضمانات.
وتبقى المقاولات الصغيرة جداً الأكثر عرضة لهذه القيود، بالنظر إلى محدودية مواردها الذاتية وضعف قدرتها على تقديم الضمانات المطلوبة للحصول على التمويلات. ويبرز في هذا السياق الدور الذي يمكن أن تضطلع به آليات الوساطة البنكية والتسوية الودية وإعادة هيكلة الديون في معالجة حالات التعثر قبل انتقالها إلى النزاعات القضائية. كما يمثل التحول الرقمي في تدبير ملفات التحصيل وتبادل المعلومات المالية والقضائية فرصة لتحسين سرعة المعالجة وتقليص التكاليف وتعزيز شفافية الإجراءات.
وتأتي هذه التحديات في وقت يواصل فيه القطاع البنكي المغربي تسجيل مؤشرات ربحية إيجابية، حيث حققت البنوك السبعة المدرجة في بورصة الدار البيضاء أرباحاً صافية مجمعة بلغت 13,35 مليار درهم خلال النصف الأول من سنة 2026، بزيادة نسبتها 6,7 في المائة مقارنة بالفترة نفسها من السنة الماضية. وتعكس هذه النتائج قدرة المؤسسات البنكية على تحقيق مردودية مالية مهمة، لكنها لا تلغي التحديات المرتبطة بجودة الأصول وتطور المخاطر الائتمانية. ويجد القطاع المصرفي نفسه أمام معادلة دقيقة تجمع بين المحافظة على الاستقرار المالي، وتعزيز فعالية استرداد الديون، وضمان استمرار تمويل الاستثمار والاستهلاك والأنشطة الإنتاجية.
ويشكل تحسين منظومة التحصيل أحد العوامل التي يمكن أن تساعد على تحرير موارد مالية إضافية، وتقوية قدرة البنوك على مواكبة المشاريع الصناعية والتجارية والخدماتية. كما أن تطوير آليات الوقاية من التعثر وتحسين تقييم الجدارة الائتمانية للمقترضين يمكن أن يساهما في الحد من تراكم الديون غير المنتظمة مستقبلاً. وبالنسبة إلى المغرب، فإن معالجة هذه الإشكالية تتجاوز البعد المصرفي لتندرج ضمن ورش أوسع يستهدف تحسين مناخ الأعمال وتعزيز الأمن القضائي وتشجيع الاستثمار.
ويبقى الرهان الأساسي هو بناء منظومة مالية أكثر قدرة على تدبير المخاطر، وأكثر فعالية في استرجاع المستحقات، دون أن يتحول التشدد الائتماني إلى عائق أمام تمويل المقاولات ودعم النمو الاقتصادي. وفي المحصلة، فإن تقليص حجم الديون المتعثرة وتسريع إجراءات تحصيلها يمثلان اختباراً مهماً لمدى قدرة النظام البنكي المغربي على التوفيق بين متطلبات الاستقرار المالي وحاجيات الاقتصاد الوطني إلى التمويل، بما يعزز الثقة في المؤسسات المالية ويدعم تنافسية الاقتصاد المغربي على المدى الطويل.