


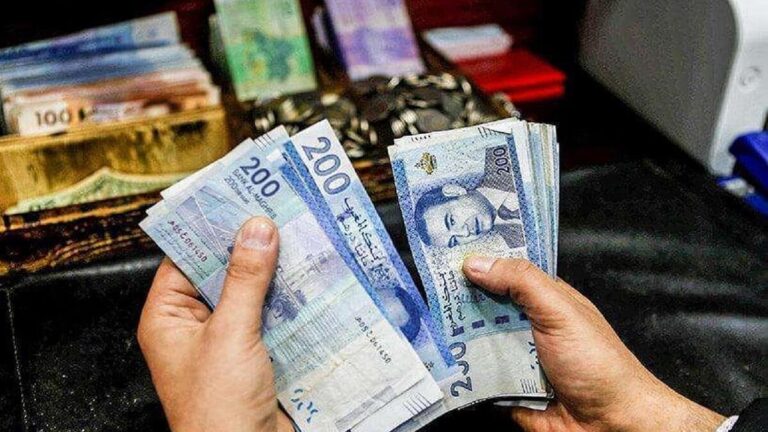
رغم استقرار سعر الفائدة الرئيسي لبنك المغرب عند مستوى 2,25 في المائة، شهدت تكلفة التمويل البنكي ارتفاعاً خلال الربع الثاني من سنة 2026، حيث انتقل متوسط سعر الفائدة على القروض من 4,66 إلى 4,81 في المائة، بزيادة قدرها 15 نقطة أساس. ويعيد هذا التطور إلى الواجهة إشكالية انتقال آثار السياسة النقدية إلى شروط تمويل المقاولات والأسر، ومدى قدرة النظام البنكي على توفير موارد مالية بتكلفة تنافسية.
وتكشف المعطيات الصادرة عن بنك المغرب عن تطور متباين في سوق الائتمان، إذ لم ينعكس استقرار سعر الفائدة الرئيسي بالضرورة على استقرار أسعار الفائدة المطبقة على القروض. فقد بلغ متوسط السعر المدين 4,81 في المائة خلال الربع الثاني، مقابل 4,66 في المائة خلال الربع الأول من السنة نفسها. ويأتي هذا الارتفاع في سياق يتسم باستمرار الطلب على التمويلات البنكية، خصوصاً من جانب المقاولات المنخرطة في مشاريع استثمارية وتوسيع قدراتها الإنتاجية. وتتأثر أسعار الفائدة البنكية بعدة عوامل، من بينها تكلفة تعبئة الموارد المالية، وهيكلة الودائع، ومستوى المنافسة بين المؤسسات البنكية، فضلاً عن تقييم المخاطر المرتبطة بالمقترضين وقدرتهم على الوفاء بالتزاماتهم.
وبالنسبة للمقاولات الصناعية، فإن أي ارتفاع في تكلفة الاقتراض، حتى وإن كان محدوداً، قد يؤثر على مردودية الاستثمارات، خاصة في القطاعات التي تتطلب تجهيزات مرتفعة التكلفة ودورات إنتاج طويلة نسبياً. وتعد المقاولات الصغيرة والمتوسطة الأكثر حساسية لهذه التقلبات، بالنظر إلى محدودية قدرتها على التفاوض بشأن شروط التمويل، مقارنة بالمجموعات الكبرى التي تتوفر عادة على ضمانات أقوى ووضعية مالية أكثر استقراراً.
وفي القطاع العقاري، تظل شروط التمويل متفاوتة بحسب الوضعية المالية للمقترضين، وآجال السداد، وطبيعة الضمانات المقدمة. ورغم توفر بعض العروض العقارية خلال سنة 2026 بأسعار فائدة تقارب 4 في المائة، فإن التكلفة الإجمالية للقروض قد تكون أعلى بعد احتساب رسوم الملفات والتأمينات والمصاريف المرتبطة بالتمويل. ومن جانبها، تواجه البنوك تحدي تحقيق التوازن بين الحفاظ على مردودية عمليات الإقراض، والتحكم في المخاطر، والاستجابة للاحتياجات التمويلية المتزايدة للاقتصاد الوطني.
وقد تساهم المنافسة بين المؤسسات البنكية، وتطوير الخدمات المالية الرقمية، وتحسين آليات الضمان في تسهيل الولوج إلى القروض وتوفير حلول تمويلية أكثر ملاءمة لمختلف فئات المقاولات. وعلى المدى المتوسط، ستظل تنافسية الصناعة المغربية مرتبطة بمدى توفر تمويلات مناسبة للاستثمارات الإنتاجية، وتحديث المعدات، والتحول الرقمي والتكنولوجي، خصوصاً بالنسبة للمقاولات التي تسعى إلى توسيع أنشطتها وتعزيز حضورها في الأسواق الدولية.
وتبقى تكلفة الائتمان البنكي عاملاً حاسماً في آفاق النمو الاقتصادي وخلق فرص الشغل وتحديث النسيج الإنتاجي الوطني، مما يجعل تحسين شروط التمويل إحدى الأولويات الأساسية لدعم الاستثمار وتعزيز تنافسية الاقتصاد المغربي.