بينما يواصل المغرب تعزيز موقعه ضمن أبرز الوجهات السياحية الدولية، تبرز مفارقة هيكلية داخل سلسلة القيمة السياحية، تتمثل في أن ارتفاع أعداد الوافدين وتنامي العائدات لا ينعكسان بالضرورة على ربحية المقاولات التي تؤمّن تنقل الزوار. وخلف المؤشرات الإيجابية للقطاع، يطرح سؤال استراتيجي جوهري نفسه: كيف يمكن بناء صناعة سياحية مغربية أكثر تنافسية في أفق 2030، دون تحديث منظومة النقل السياحي، وتأهيل الفاعلين الاقتصاديين، وضمان توزيع أكثر توازناً للقيمة المضافة بين مختلف مكونات المنظومة؟
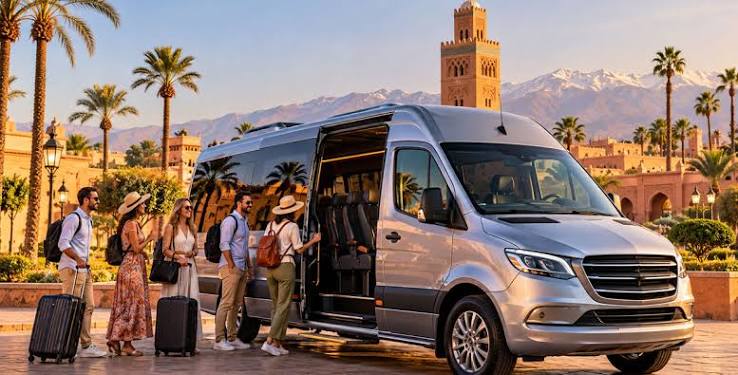
 يدخل القطاع السياحي المغربي مرحلة حاسمة في مسار تطوره، مدعوماً بمؤشرات اقتصادية تؤكد مكانته المتنامية ضمن محركات النمو الوطني. فقد بلغ الناتج الداخلي الإجمالي السياحي نحو 129.7 مليار درهم سنة 2025، مسجلاً ارتفاعاً بنسبة 11.7%، فيما وصلت مساهمته في الناتج الداخلي الإجمالي الوطني إلى 7.5%. غير أن هذه الدينامية تخفي اختلالات مستمرة بين مختلف مكونات المنظومة السياحية. ففي الوقت الذي تستفيد فيه البنيات الفندقية والمطارات والاستثمارات المرتبطة بالإيواء من اهتمام متزايد، يواجه النقل السياحي تحديات هيكلية قد تحد من جودة العرض الوطني وقدرته التنافسية. فهذا النشاط، الذي يُنظر إليه غالباً باعتباره مجرد خدمة لوجستية، يمثل في الواقع عنصراً أساسياً في تجربة الزائر، وربط المجالات الترابية، وتوزيع العائدات الاقتصادية بين الوجهات السياحية.
اختلالات سلسلة القيمة تهدد استدامة المقاولات السياحية
 لا تقتصر الإشكالية على ارتفاع أسعار المحروقات أو الصعوبات الظرفية المرتبطة بالسيولة المالية، بل تمتد إلى طبيعة التنظيم الاقتصادي لنشاط تهيمن عليه المقاولات الصغيرة والمتوسطة، التي تظل قدراتها الاستثمارية محدودة. وتتحمل شركات النقل السياحي تكاليف مرتفعة تتعلق باقتناء المركبات وتجديد الأساطيل والتأمين والصيانة والتمويل البنكي، فضلاً عن الالتزامات الاجتماعية والضريبية. وفي المقابل، تبقى قدرتها التفاوضية محدودة أمام كبار المتعاملين، خصوصاً وكالات الأسفار ومنصات الحجز ومنظمي الرحلات السياحية. ويؤدي هذا الاختلال في موازين القوة التجارية إلى تقليص هامش المناورة لدى المقاولات، ويحد من قدرتها على عكس تقلبات التكاليف على أسعار الخدمات، خاصة عندما تُبرم العقود قبل أشهر من تنفيذها.
وتتفاقم هذه الهشاشة بفعل المنافسة التي يمارسها بعض الفاعلين في القطاع غير المهيكل، وفق ما تؤكده الهيئات المهنية. ولا يتعلق الأمر فقط بفقدان حصص سوقية، بل بإشكالية أعمق ترتبط بتكافؤ شروط المنافسة بين المقاولات الخاضعة للضوابط القانونية والجبائية والاجتماعية، ومقدمي خدمات قد يمارسون النشاط دون تحمل الالتزامات نفسها. ومن شأن هذا الوضع أن يضعف الحوافز الاستثمارية، ويساهم في تقادم أساطيل النقل، ويؤثر تدريجياً على جودة الخدمات المقدمة للسياح. كما يكشف عن محدودية المقاربات التي تقيس نجاح القطاع السياحي أساساً بعدد الوافدين وليالي المبيت والمداخيل، دون إيلاء الاهتمام الكافي للصحة المالية للمقاولات العاملة داخل سلسلة القيمة.
من خدمة للنقل إلى رافعة للسيادة الاقتصادية والتنافسية
 مع اقتراب موعد تنظيم كأس العالم لكرة القدم 2030، بالشراكة مع إسبانيا والبرتغال، تتاح للمغرب فرصة استراتيجية لإعادة التفكير في نموذج التنقل السياحي. ويتمثل الرهان في الانتقال من منطق التدخلات الظرفية إلى بلورة سياسة متكاملة لتحديث النقل السياحي، تجمع بين البعدين الصناعي والخدماتي. ويمكن أن ترتكز هذه السياسة على آليات تمويل ملائمة لتجديد الأساطيل، وتحفيز اقتناء مركبات أقل استهلاكاً للطاقة، وتطوير أنظمة ضمان لفائدة المقاولات الصغيرة والمتوسطة، إلى جانب تحديث الإطار التنظيمي وتعزيز شروط المنافسة العادلة. كما تشكل رقمنة الحجوزات، وتتبع الخدمات، وربط المقاولات بمنصات التوزيع السياحي أدوات أساسية لتحسين شفافية السوق ورفع إنتاجية الفاعلين.
ومن شأن تحديث النقل السياحي أن يسهم كذلك في تحقيق توزيع ترابي أكثر إنصافاً للعائدات الاقتصادية. فتحسين الربط بين المطارات والمدن الثانوية والمناطق القروية والوجهات السياحية الصاعدة يتيح تمديد مدة إقامة الزوار، وتنويع المسارات السياحية، وتوسيع دائرة المستفيدين من الإنفاق السياحي. غير أن تحقيق هذه الأهداف يقتضي تنسيقاً مؤسساتياً أكثر فعالية بين السلطات العمومية والجماعات الترابية والمؤسسات المالية والمهنيين ومختلف الفاعلين في منظومة التنقل.
وبالنسبة إلى المغرب، فإن المقياس الحقيقي لنجاح الاستراتيجية السياحية في أفق 2030 لن يقتصر على عدد السياح الوافدين أو حجم المداخيل المحققة، بل سيتحدد أيضاً بمدى قدرة المملكة على بناء سلسلة قيمة متكاملة، تتوفر فيها مختلف المقاولات على شروط الاستثمار والابتكار وخلق فرص شغل مستدامة. ومن هذا المنطلق، لم يعد ممكناً التعامل مع النقل السياحي باعتباره نشاطاً ثانوياً، بل ينبغي اعتباره بنية اقتصادية استراتيجية تسهم في تعزيز جاذبية الوجهة المغربية وتنافسيتها.
فالوجهة السياحية لا تحقق تنافسية اقتصادية مستدامة بمجرد ارتفاع أعداد زوارها، وإنما عندما تتحول دينامية النمو إلى قيمة مضافة موزعة بشكل أكثر عدالة، وإلى فرص اقتصادية حقيقية تستفيد منها مختلف مكونات النسيج المقاولاتي والمجالات الترابية.