


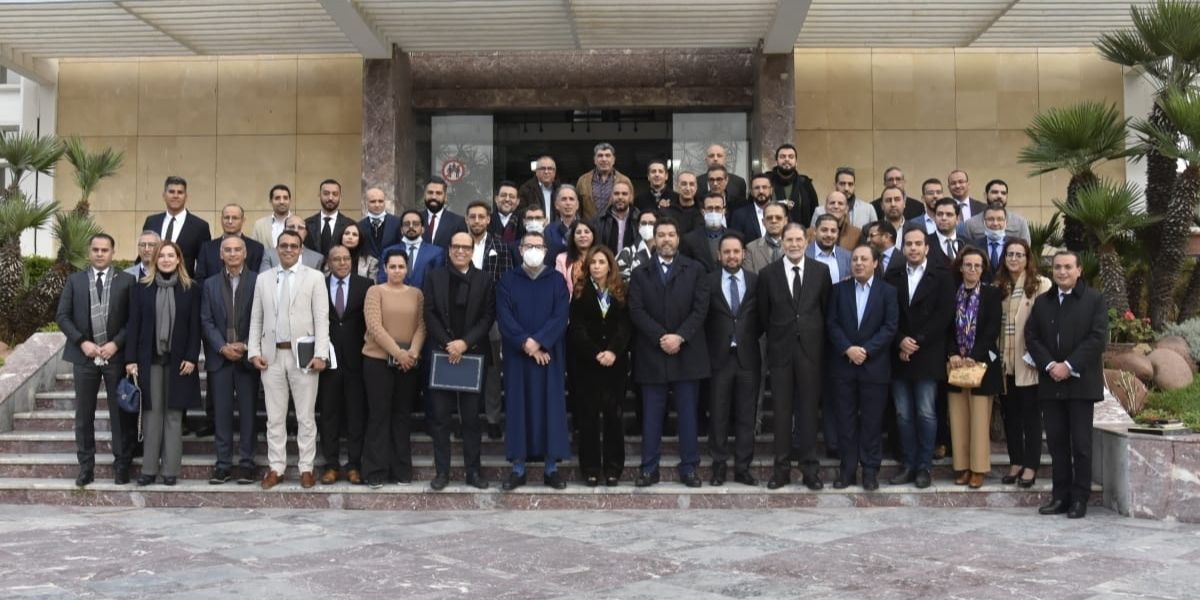
يعكس اللقاء الذي نظمته بمدينة أكادير كل من الكونفدرالية العامة لمقاولات المغرب بجهة سوس ماسة، وغرفة التجارة والصناعة والخدمات، والمديرية الجهوية للضرائب، أهمية الحوار بين الإدارة الجبائية والمقاولات باعتباره أداة لتعزيز الثقة والامتثال الضريبي والتنافسية الاقتصادية. ولا يقتصر الرهان على شرح المستجدات القانونية، بل يمتد إلى تقليص حالة عدم اليقين، وتبسيط المساطر الإدارية، وتحسين ظروف الاستثمار والإنتاج.
تحتل الضريبة مكانة محورية في القرارات الاقتصادية للمقاولات، بالنظر إلى تأثيرها المباشر على المردودية والسيولة المالية وتكلفة الإنتاج والأسعار وخيارات الاستثمار. لذلك، فإن الرهان الجبائي في المغرب لا يرتبط فقط بتعبئة الموارد المالية للدولة، بل يشمل أيضا جودة البيئة التي تشتغل فيها المقاولات، وقدرتها على خلق القيمة وفرص الشغل وتعزيز حضورها في الأسواق الوطنية والدولية.
وفي هذا السياق، تندرج اللقاءات التشاورية التي تجمع الهيئات المهنية بالإدارة الجبائية، باعتبارها آلية لتقريب المقتضيات القانونية من الواقع العملي للمقاولات. وقد شكل اللقاء المنظم بأكادير، بمبادرة من الكونفدرالية العامة لمقاولات المغرب بجهة سوس ماسة وغرفة التجارة والصناعة والخدمات والمديرية الجهوية للضرائب، مناسبة لمناقشة المستجدات الجبائية المرتبطة بقانون المالية لسنة 2026، واستعراض انعكاساتها العملية على الفاعلين الاقتصاديين، إلى جانب التحديات المرتبطة بالتصريح الضريبي والامتثال للمقتضيات القانونية.
وتندرج هذه المبادرة ضمن دينامية وطنية تروم تعزيز التواصل بين الإدارة الجبائية والقطاع الخاص. ففي 18 فبراير 2026، نظمت الكونفدرالية العامة لمقاولات المغرب بالدار البيضاء لقاء مع المدير العام للضرائب، يونس إدريسي القيطوني، لتبادل وجهات النظر بشأن مقتضيات قانون المالية والإشكالات التي تواجه المقاولات، ولا سيما المقاولات الصغيرة والمتوسطة. وتبرز هذه المبادرات توجها نحو جعل الحوار المؤسساتي وسيلة لتحسين العلاقة بين الإدارة والمقاولة، والانتقال من مجرد إخبار الملزمين بالتزاماتهم إلى مواكبتهم في فهمها وتنفيذها.
وضوح المنظومة الجبائية شرط أساسي للاستثمار
بالنسبة للمقاولة، لا يكفي معرفة قيمة الضريبة المستحقة، بل يتعين أيضا فهم القواعد المطبقة على أنشطتها، واستيعاب آجال التصريح والأداء، وتوقع الآثار المالية للقرارات التي تتخذها. فكل غموض في تفسير المقتضيات القانونية، أو تعقيد في المساطر الإدارية، أو صعوبة في الحصول على إجابات واضحة، قد يؤدي إلى ارتفاع تكاليف الامتثال، وتأخير بعض العمليات التجارية، وإضعاف القدرة على التخطيط المالي والاستثماري. وتتفاقم هذه الإشكالات بالنسبة للمقاولات الصغيرة جدا والصغرى والمتوسطة، التي لا تتوفر جميعها على مصالح متخصصة في الشؤون الجبائية أو فرق قانونية قادرة على تتبع التعديلات التشريعية بصورة مستمرة.
ومن ثم، يصبح توفير المعلومة الجبائية الدقيقة والمبسطة والمحيّنة عنصرا أساسيا في تحسين تدبير هذه المقاولات وتعزيز قدرتها على التركيز على أنشطتها الإنتاجية والتجارية. ويشمل الإطار الجبائي المغربي مجموعة من الضرائب الرئيسية، من بينها الضريبة على الشركات، والضريبة على الدخل، والضريبة على القيمة المضافة، وواجبات التسجيل. وقد أدرجت المديرية العامة للضرائب التعديلات المرتبطة بقانون المالية لسنة 2026 ضمن النسخة المحينة من المدونة العامة للضرائب.
غير أن نشر النصوص القانونية لا يكفي وحده لضمان استيعابها من طرف مختلف الفاعلين الاقتصاديين. إذ يتطلب الأمر مواكبة عملية تشرح كيفية تطبيق المقتضيات الجديدة، مع مراعاة خصوصيات القطاعات الاقتصادية وأحجام المقاولات. ومن هنا تبرز الأهمية الاقتصادية للحوار الجبائي، الذي يمكن أن يسهم في تحويل النصوص القانونية إلى إجراءات واضحة وقابلة للتطبيق، والحد من الأخطاء التصريحية، والوقاية من الخلافات الناتجة عن سوء الفهم، دون المساس بالصلاحيات القانونية للإدارة في مجال المراقبة والتحصيل.
من اللقاءات التشاورية إلى نتائج ملموسة
رغم أهمية اللقاءات المؤسساتية، فإن فعاليتها لا ينبغي أن تقاس بعدد الاجتماعات المنظمة، بل بمدى قدرتها على إحداث تغيير ملموس في علاقة المقاولات بالإدارة الجبائية. ويتمثل التحدي الأساسي في الانتقال من مشاورات ظرفية إلى آلية مستدامة للتواصل وتبادل المعلومات ومعالجة الصعوبات التي يواجهها الملزمون. وفي هذا الإطار، تبرز ثلاثة محاور رئيسية. يتعلق المحور الأول بقابلية التوقع. فالمقاولات تحتاج إلى معرفة التعديلات الجبائية وآجال تطبيقها والالتزامات المترتبة عنها في الوقت المناسب، بما يسمح لها بإدماجها في ميزانياتها وأنظمتها المحاسبية وتدبيرها المالي. ويمكن للأدلة التطبيقية والأمثلة العملية أن تسهم في تسهيل هذه المهمة.
أما المحور الثاني، فيرتبط بجودة الخدمات الإدارية، من خلال تبسيط المساطر، وتحسين آجال معالجة الطلبات، وضمان اتساق التوضيحات المقدمة للمقاولات. كما تمثل الرقمنة رافعة مهمة لتقليص الأعباء الإدارية، شريطة أن تكون المنصات الرقمية سهلة الاستخدام وموثوقة، وأن تقترن بآليات فعالة للمساعدة والتوجيه. ويهم المحور الثالث الوقاية من النزاعات الجبائية. إذ يمكن للقاءات الدورية بين الإدارة والهيئات المهنية والخبراء المحاسبين وممثلي القطاعات الاقتصادية أن تتيح رصد الصعوبات المتكررة ومعالجتها قبل تحولها إلى خلافات قانونية أو مالية.
ويتطلب ذلك إرساء آليات واضحة للتتبع، وتحديد مخاطبين داخل الإدارة، وتوفير أجوبة دقيقة بشأن الإشكالات المطروحة.
ولا يتعلق الأمر بمنح المقاولات امتيازات جبائية خاصة، بل بضمان فهم أفضل للقواعد القانونية وتحقيق قدر أكبر من الوضوح في تطبيقها. فالأمن القانوني يشكل عنصرا أساسيا من عناصر جاذبية مناخ الأعمال.
المواطنة الجبائية وتوسيع الاستثمار المنتج
لا يقتصر الحوار الجبائي على تحسين ظروف اشتغال المقاولات، بل يرتبط كذلك باستدامة الموارد المالية للدولة.
فالدولة تحتاج إلى موارد منتظمة لتمويل البنيات التحتية والخدمات العمومية والسياسات التنموية، في حين تحتاج المقاولات إلى منظومة ضريبية واضحة ومتوازنة تحافظ على قدرتها على الاستثمار والابتكار وخلق فرص الشغل.
ولا يوجد بالضرورة تعارض بين هذين الهدفين. فتوسيع النسيج الإنتاجي، وتنمية الأنشطة الاقتصادية المنظمة، وإدماج المزيد من الفاعلين في القطاع المهيكل، يمكن أن تسهم في توسيع الوعاء الضريبي وتعزيز الموارد العمومية على المدى الطويل.
في المقابل، قد تؤدي تعقيدات المساطر وصعوبات الامتثال إلى أعباء إضافية على المقاولات الصغيرة، التي لا تتوفر دائما على الموارد البشرية والتقنية اللازمة لمواكبة مختلف الالتزامات.
وخلال لقاء نظمته الكونفدرالية العامة لمقاولات المغرب في 18 فبراير 2026، شدد رئيسها شكيب العلج على أهمية توسيع الوعاء الضريبي، وإدماج القطاع غير المهيكل، وتحقيق النمو الاقتصادي لتعزيز الموارد الجبائية للدولة.
وتبرز هذه المقاربة أهمية تقييم الأداء الجبائي ليس فقط من خلال حجم المداخيل المحصلة، بل أيضا من خلال قدرة الاقتصاد على خلق أنشطة جديدة، وتوسيع قاعدة المقاولات المهيكلة، وتحقيق نمو مستدام.
وفي هذا الإطار، تقتضي العلاقة المتوازنة بين الإدارة والمقاولة وضوحا في توزيع المسؤوليات. فالإدارة مطالبة بضمان التطبيق العادل للقانون وتحسين جودة خدماتها وتوحيد المساطر، بينما تتحمل المقاولات مسؤولية احترام التزاماتها القانونية، وضمان موثوقية محاسبتها، واعتماد حكامة مالية سليمة.
الجهات رافعة لتطوير الحوار الجبائي
تكتسي تجربة جهة سوس ماسة أهمية خاصة بالنظر إلى الدور الذي يمكن أن تضطلع به الهيئات المهنية الجهوية في تحديد الإكراهات التي تواجه النسيج الاقتصادي المحلي.
فالكونفدرالية العامة لمقاولات المغرب وغرف التجارة والصناعة والخدمات تتوفران على معرفة مباشرة بانشغالات التجار والصناعيين ومقدمي الخدمات والمقاولين. ويمكنهما بذلك نقل الصعوبات الميدانية إلى الإدارة والمساهمة في بلورة حلول أكثر ملاءمة للواقع الاقتصادي.
وتتميز جهة سوس ماسة بتنوع أنشطتها، التي تشمل الفلاحة والصناعات الغذائية والصيد البحري والسياحة والتجارة والأنشطة الصناعية. ويعني هذا التنوع أن احتياجات المقاولات من حيث المواكبة الجبائية ليست متطابقة.
فالمقاولة المصدرة لا تواجه بالضرورة الإشكالات نفسها التي تواجهها تجارة القرب أو شركة ناشئة في قطاع الخدمات. لذلك، ينبغي أن تستكمل المعلومة الجبائية العامة بتوضيحات عملية تراعي طبيعة العمليات الاقتصادية التي تنجزها المقاولات.
ويمكن، في هذا الصدد، تطوير لقاءات دورية، وإعداد أدلة جبائية حسب القطاعات، وتنظيم جلسات تفاعلية للإجابة عن استفسارات المهنيين، وإحداث آليات لتتبع الإشكالات المتكررة.
كما يمكن اعتماد مؤشرات لتقييم نتائج هذه المبادرات، من قبيل آجال الإجابة عن الطلبات، ومستوى مشاركة المقاولات الصغيرة والمتوسطة، وعدد الصعوبات التي تمت معالجتها، ومدى تحسن جودة المعلومات المقدمة للملزمين.
وتظل هذه الإجراءات مقترحات عملية لتعزيز الحوار الجبائي، وليست تأكيدا على دخول آليات من هذا النوع حيز التنفيذ.
الثقة رصيد اقتصادي استراتيجي
لا يستطيع الحوار الجبائي وحده معالجة جميع الإكراهات التي تواجه المقاولات المغربية، لكنه يمثل رافعة مهمة لتحسين مناخ الأعمال، وتعزيز الأمن القانوني، وتطوير العلاقة بين الإدارة والقطاع الخاص.
ويؤكد لقاء أكادير أن الإصلاح الجبائي لا يتوقف عند اعتماد النصوص القانونية، بل يمتد إلى كيفية تطبيقها، ومدى قدرة الفاعلين الاقتصاديين على فهمها، وجودة التواصل بين المؤسسات والمقاولات.
ومن هذا المنطلق، فإن معيار النجاح الحقيقي لا يتمثل في عدد اللقاءات المنظمة، وإنما في قدرتها على تقديم أجوبة عملية، والوقاية من سوء الفهم، وتقليص التكاليف الإدارية التي يمكن تفاديها.
وبالنسبة للمغرب، يكمن الرهان في بناء علاقة جبائية تقوم على الثقة المتبادلة، والوضوح، والإنصاف، ونجاعة الخدمات الإدارية، بما يضمن احترام الالتزامات القانونية ويدعم في الوقت نفسه نمو المقاولات والاستثمار المنتج.